
Guía completa 2026 de préstamos DSCR en Pensilvania — prohibición de PPP en 1-4 unidades, mercados de Philadelphia/Pittsburgh, ejecución hipotecaria judicial y preaprobación.
Pennsylvania es un estado DSCR de “nivel especial” porque la Sección 405 del 41 P.S. prohíbe las penalidades por pago anticipado en hipotecas residenciales iguales o inferiores a la cifra base indexada anualmente (aproximadamente $346K en 2026), independientemente de si el préstamo es con propósito comercial o de consumo. Dado que la mayoría de los préstamos DSCR sobre propiedades de inversión de 1-4 unidades están por debajo de este límite, los préstamos DSCR en PA se estructuran SIN penalidades por pago anticipado, y las tasas resultantes suelen ser entre 0.25-0.50% más altas que las de préstamos comparables estructurados con PPP en estados fuera de PA. Más allá de esta regla específica, PA ofrece mercados sólidos en Philadelphia y Pittsburgh con cálculos de flujo de caja realmente atractivos en vecindarios específicos.
Esta guía explica los préstamos DSCR en Pennsylvania: la prohibición de PPP, las dos principales áreas metropolitanas y las consideraciones operativas específicas que son importantes.
Por qué los inversionistas eligen Pennsylvania
La población de Pennsylvania se mantiene esencialmente estable en 13 millones, pero las dos principales áreas metropolitanas tienen tesis de inversión muy diferentes.
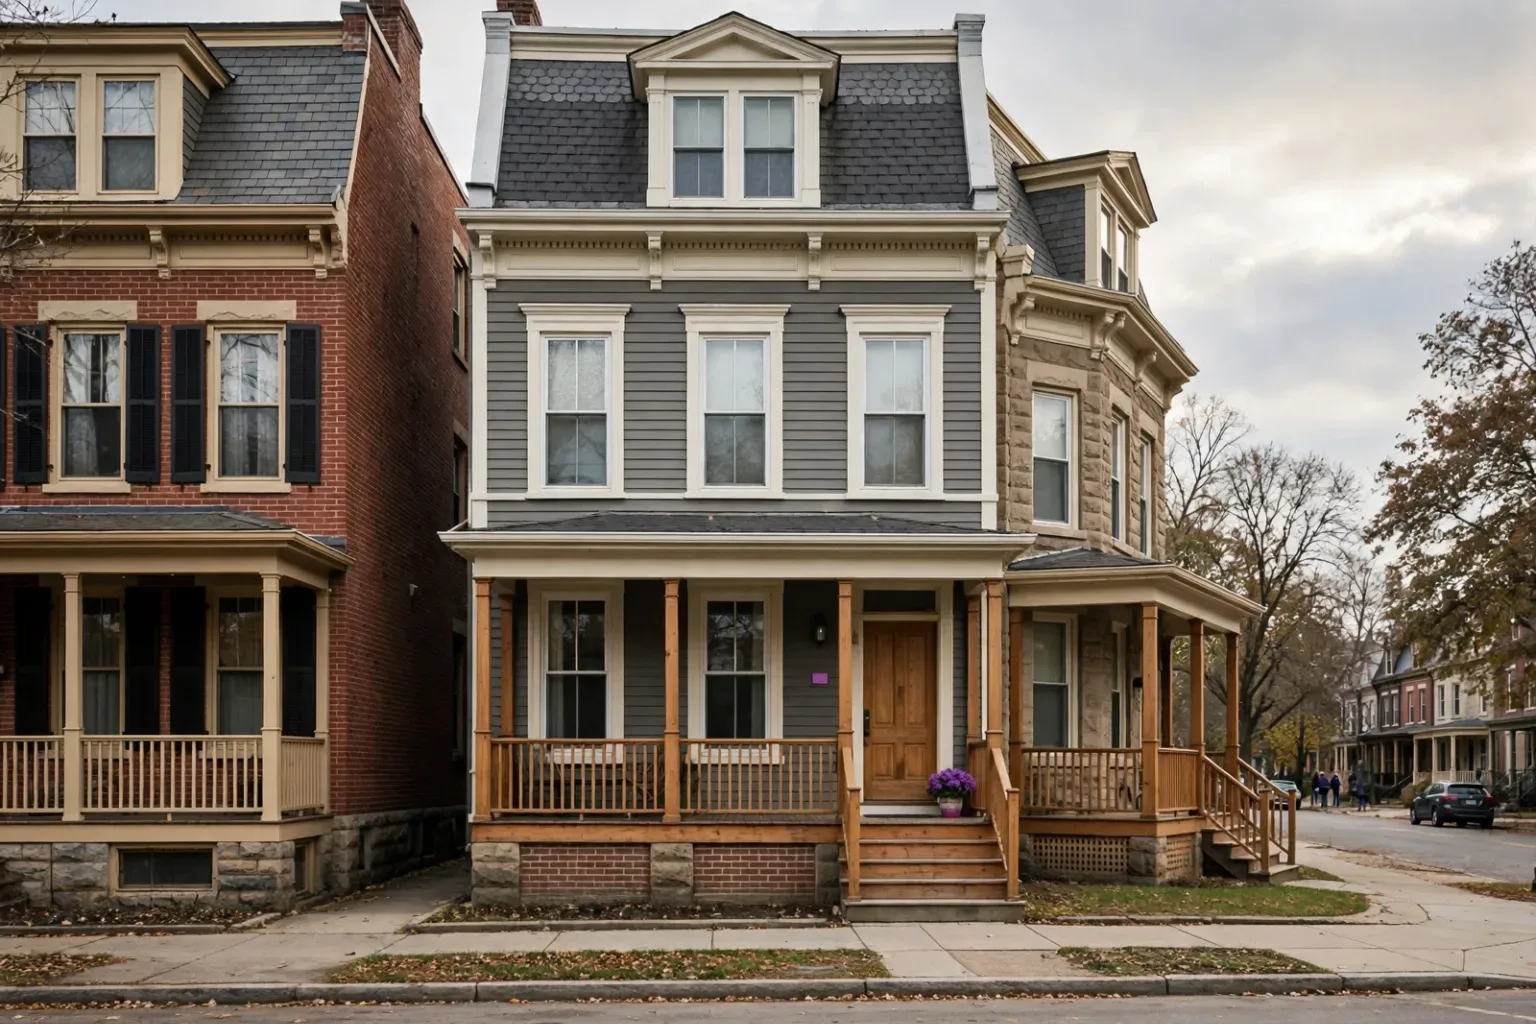
Philadelphia tiene el mayor inventario de pequeñas propiedades multifamiliares de 2-4 unidades en EE. UU. después de Nueva York. Las clásicas casas adosadas de ladrillo, las casas gemelas y los pequeños edificios multifamiliares construidos entre 1890-1940 dominan muchos vecindarios. Fishtown, Kensington, Point Breeze, Fairmount, East Passyunk, South Philadelphia, West Philadelphia y Mt. Airy tienen cada uno perfiles de inversión DSCR distintos. Philadelphia ha sido objeto de una importante actividad de inversionistas DSCR de fuera del estado desde 2017, particularmente en vecindarios en proceso de gentrificación.
Pittsburgh tiene un mercado muy diferente. Carnegie Mellon, University of Pittsburgh, el sistema de salud UPMC (uno de los sistemas de salud sin fines de lucro más grandes de EE. UU.), un corredor tecnológico en crecimiento (legado de Google, Duolingo, Uber ATG) y una base diversificada de empleadores han hecho que Pittsburgh sea sorprendentemente estable después de la era del acero. La base de costos es baja; las tasas de capitalización son altas.
Mercados secundarios: Allentown-Bethlehem-Easton (Lehigh Valley) tiene una base logística y manufacturera. Harrisburg es la capital del estado. Lancaster tiene turismo + manufactura. Erie, en Lake Erie, tiene una economía de salud y educación.
Reglas de préstamos DSCR en Pennsylvania — La prohibición de PPP
La Sección 405 del 41 P.S. (“Act 6” de Pennsylvania) prohíbe las penalidades por pago anticipado en hipotecas residenciales iguales o inferiores a la “cifra base” estatutaria. El umbral es ajustado anualmente por el PA Department of Banking and Securities y se sitúa en aproximadamente $346K en 2026 (frente a ~$312K en 2024). De manera crucial, esta prohibición aplica independientemente de si el préstamo es de consumo o con propósito comercial, ocupado por el propietario o de inversión. La mayoría de los préstamos DSCR sobre propiedades de alquiler de 1-4 unidades están por debajo del límite.
Efecto práctico:
- Los préstamos DSCR en Pennsylvania sobre propiedades de 1-4 unidades se estructuran sin penalidades por pago anticipado
- Las tasas suelen ser entre 0.25-0.50% más altas que las de un préstamo comparable estructurado con PPP en un estado fuera de PA
- Los inversionistas que planean mantener la propiedad por más de 5 años generalmente pagan menos en total de lo que pagarían en otro lugar (sin PPP = sin costo de salida)
- Los inversionistas que planean refinanciar o vender dentro de 3 años efectivamente obtienen el mismo costo total que un préstamo con PPP
Nota: los préstamos POR ENCIMA del umbral (típicamente operaciones más grandes de 4 unidades en Philadelphia o propiedades de lujo en Pittsburgh) pueden incluir penalidades por pago anticipado si se estructuran como no residenciales o comerciales. Esta es un área complicada — trabaje con un prestamista con experiencia en la estructuración DSCR en PA.
Más allá de la prohibición de PPP, aplican los términos DSCR estándar: DSCR mínimo de 0.75-1.25, LTV máximo de 75%-80% en compra, 70%-75% en refinanciamiento con retiro de efectivo, FICO mínimo de 660-680, 6 meses de reservas.
Impuestos y costos de mantenimiento
La tasa efectiva del impuesto a la propiedad de Pennsylvania de 1.56% se encuentra entre las 10 más altas. Las tasas varían significativamente según el condado y el distrito escolar. La ciudad de Philadelphia se sitúa en aproximadamente 1.4% en total. Los suburbios de Philly (condados de Montgomery, Bucks, Delaware, Chester) a menudo se sitúan en 1.8-2.2%. Pittsburgh (condado de Allegheny) se sitúa en 1.8-2.2%. El millaje del distrito escolar suele ser el componente más grande.
Impuesto estatal sobre la renta: tasa fija de 3.07% — uno de los estados con tasa fija más baja. Los inversionistas de fuera del estado presentan declaraciones de no residentes en PA.
Impuestos municipales de Philadelphia y Pittsburgh: el Net Profits Tax de Philadelphia (3.75% residente / 3.44% no residente) aplica a los ingresos comerciales de fuente en Philadelphia. Pittsburgh tiene un impuesto local sobre ingresos del trabajo (LST 1% + 1% escolar). Los ingresos por alquiler declarados a través de LLC pueden o no estar sujetos según la estructura — trabaje con un CPA de PA para una clasificación adecuada.
LLC en PA: $125 de formación, $70 de informe decenal (cada 10 años, más Docketing Statement en la formación).
El seguro en PA es moderado — $1,000-$1,600 por cada $300K en la mayor parte del estado. Las viviendas urbanas más antiguas (Philadelphia, Pittsburgh) con cableado knob-and-tube o plomería antigua pueden enfrentar problemas con las aseguradoras.
Panorama de ejecuciones hipotecarias y desalojos
Pennsylvania es un estado de ejecución hipotecaria judicial. Proceso: presentación de demanda, aviso de Act 91, venta del sheriff. El condado de Philadelphia tiene un Conciliation Conference Program obligatorio (desvío de ejecuciones hipotecarias) que extiende los plazos de manera significativa — una ejecución hipotecaria típica en Philadelphia dura 14-24 meses. En el resto de Pennsylvania fuera de Philadelphia dura 8-12 meses.
El desalojo dura 45-90 días. La falta de pago requiere un aviso de 10 días (o aviso contractual si es más largo). Los propietarios presentan una demanda Landlord-Tenant en el tribunal de distrito magisterial. Philadelphia también tiene el Philadelphia Eviction Diversion Program que añade tiempo. La remoción física por el alguacil del sheriff sigue a la sentencia.
Ley de propietario e inquilino
No hay control de alquileres a nivel estatal. El City Council de Philadelphia ha debatido la estabilización local de alquileres varias veces sin aprobación. La ordenanza de desalojo por causa justa de 2019 (Phila. Code § 9-804) de Philadelphia sigue vigente en 2026 y restringe los motivos por los cuales un propietario puede negarse a renovar un contrato de arrendamiento de menos de 12 meses — no es un control de alquileres, pero limita las no renovaciones sin causa durante el año inicial del arrendamiento. La PA Landlord Tenant Act rige a nivel estatal. Los depósitos de seguridad tienen un límite de dos meses de alquiler durante el primer año (reducido a un mes a partir de entonces). Los propietarios tienen 30 días para devolverlos con deducciones detalladas e intereses (sobre depósitos mantenidos por más de 2 años en instituciones financieras).
La Philadelphia Rental License (L&I) es requerida para la mayoría de las propiedades de alquiler. Aplican tarifas anuales de inspección. Se requiere certificación de pintura a base de plomo (Philadelphia tiene uno de los programas de seguridad contra el plomo más estrictos en EE. UU.). Presupueste $300-$900 por propiedad para el cumplimiento.
Principales mercados de Pensilvania
Philadelphia — El mercado DSCR principal. La selección del vecindario lo es todo. Propiedades DSCR en Fishtown, Kensington ($250K-$450K por una casa adosada; rentas de $1,500-$2,200); Point Breeze ($225K-$400K; rentas de $1,400-$2,000); South Philly ($275K-$500K; rentas de $1,600-$2,300); Mt. Airy, Germantown, West Philly con una base de costo más baja. Los “triplexes” y “twins” de 2-4 unidades se negocian con tasas de capitalización de 6-9% en muchos vecindarios. Las tasas de capitalización son estructuralmente más altas que en la mayoría de las áreas metropolitanas costeras porque la base es más baja.
Pittsburgh (condado de Allegheny) — Propiedades DSCR en Lawrenceville, Bloomfield, East Liberty, Brighton Heights, Highland Park, Squirrel Hill, Greenfield. Base de costo de $175K-$350K para viviendas unifamiliares; rentas de $1,300-$2,000. Tasas de capitalización de 7-10%. Consideraciones importantes por el inventario de viviendas antiguas.
Allentown / Lehigh Valley — Auge logístico (centros de Amazon, FedEx), manufactura. Base más baja que en los suburbios del este de PA. Propiedades DSCR de $200K-$325K con rentas de $1,500-$2,000.
Harrisburg, Lancaster, Erie — Mercados secundarios con economías locales específicas.
Consideraciones especiales
Prohibición de PPP es el dato definitorio de DSCR en PA. Licencia de alquiler L&I de Philadelphia y certificación de seguridad contra el plomo son costos de cumplimiento no negociables. Plazos de ejecución hipotecaria en Philadelphia están entre los más largos del país — esto afecta los precios de los prestamistas. Variación a nivel de vecindario en Philadelphia es extrema; una caminata de 15 minutos puede cambiar las rentas comparables en un 40%.
Notas sobre la formación de entidades
La formación de LLC en PA cuesta $125 y tiene un informe decenal de $70 (cada 10 años). No hay requisito de informe anual. Se aplican las estructuras estándar. Muchos inversionistas utilizan una LLC matriz en Wyoming o Delaware que posee la LLC operativa en PA. Consulte la guía de estructura de entidades.
Cómo empezar
Trabaje con un prestamista DSCR con experiencia en PA — la regla de PPP suele ser mal aplicada por prestamistas sin volumen en PA. Utilice la calculadora DSCR, revise las tasas actuales y luego obtenga una conexión.
Guías relacionadas: Nueva Jersey, Ohio, Maryland.