
Guía 2026 de préstamos DSCR en Washington DC — control de rentas de la Rental Housing Act, derechos de los inquilinos bajo TOPA, ejecución hipotecaria judicial lenta y qué prestamistas DSCR financian en DC.
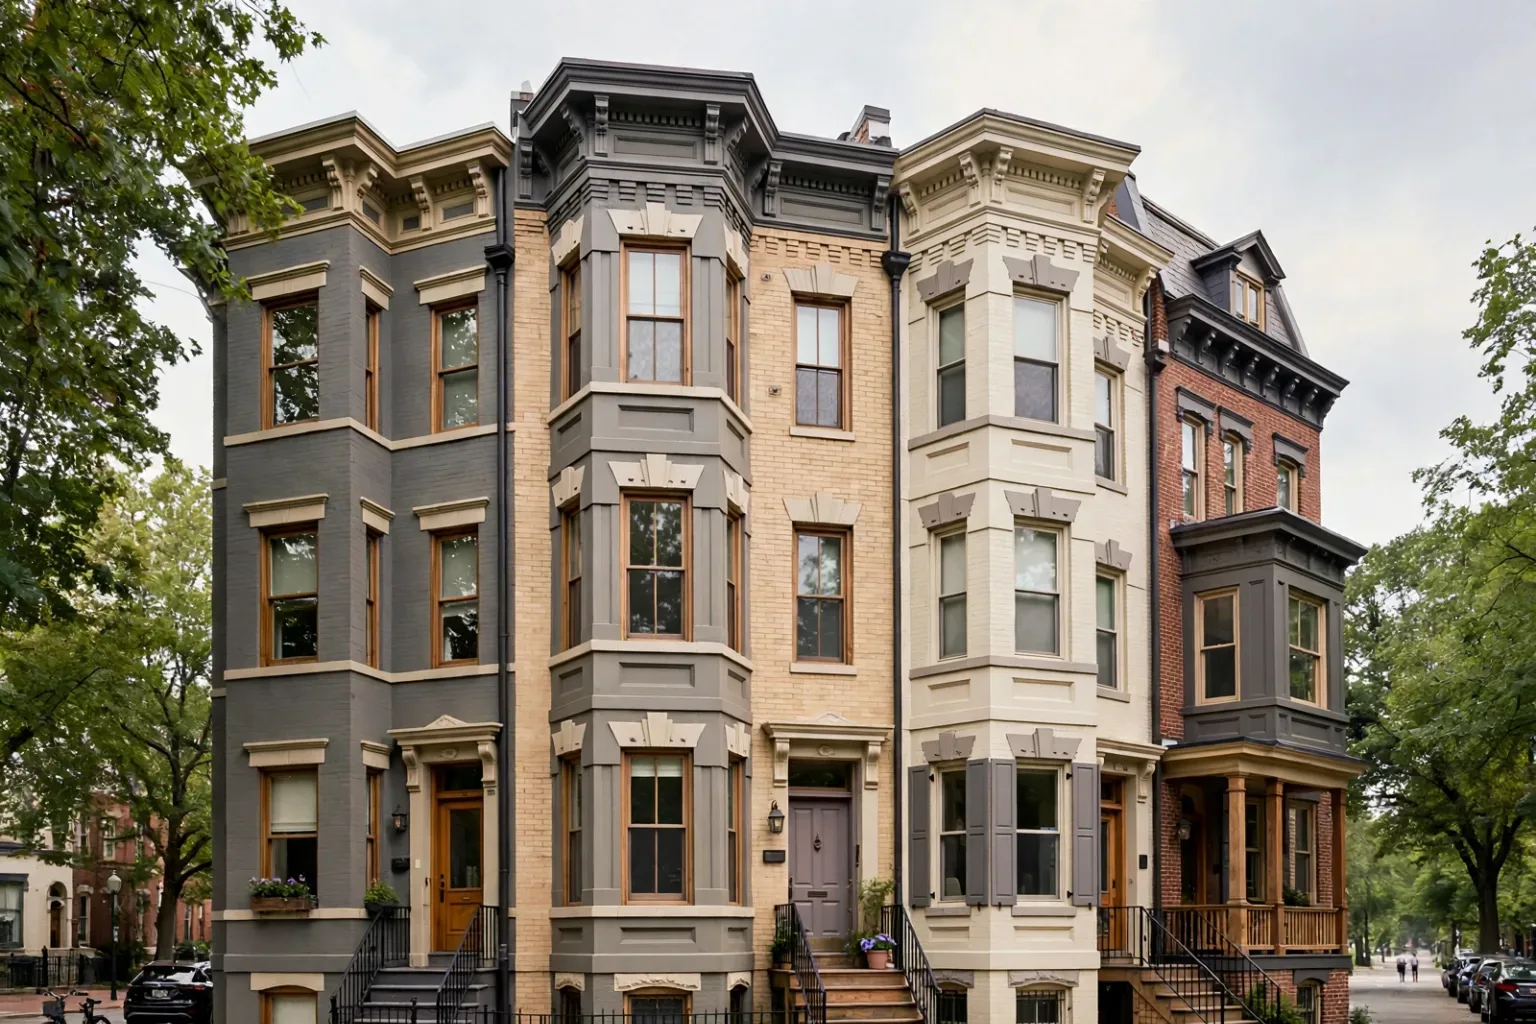
Washington DC es un mercado DSCR de nivel especial, no por la disponibilidad de préstamos (los préstamos existen), sino porque el estatuto de control de rentas de la ciudad, el lento proceso de desalojo y el alto impuesto sobre la renta crean un entorno de suscripción sustancialmente diferente al de cualquier suburbio circundante de Maryland o Virginia. Los inversionistas que operan con éxito en DC lo logran porque conocen en detalle la Ley de Vivienda de Alquiler (Rental Housing Act), suscriben de forma conservadora y, por lo general, mantienen las propiedades para obtener apreciación a largo plazo en lugar de solo flujo de caja.
Esta guía explica cómo funcionan los préstamos DSCR en DC en 2026 — la capa adicional del control de rentas, el panorama de ejecuciones hipotecarias y desalojos, y qué wards realmente concentran el volumen de inversionistas.
Por qué los inversionistas eligen DC
DC tiene una demanda permanentemente inelástica. El gobierno federal, los contratistas, las firmas de cabildeo, el cuerpo diplomático y las principales universidades (Georgetown, GW, Howard, American, Catholic) crean una base de inquilinos que no disminuye de forma significativa durante las recesiones económicas. La población de la ciudad ha crecido de aproximadamente 600,000 en 2010 a más de 700,000 en la actualidad.
La demanda de alquiler está estratificada por ward. Los Wards 1 (Columbia Heights, Mount Pleasant), 2 (downtown, Dupont, Georgetown) y 6 (Capitol Hill, Navy Yard) tienen las rentas más altas y el inventario más limitado. Los Wards 5, 7 y 8 al este del río Anacostia tienen rentas más bajas, mayor variación en la calidad de los inquilinos y una tesis de inversión diferente. El Ward 4 (Petworth, Brightwood) y el Ward 3 (upper Northwest) tienen más inventario unifamiliar y una base de inquilinos más estable.
La base de precios es alta — comparable a la de una gran área metropolitana costera. La vivienda unifamiliar mediana en el Ward 4 oscila entre $700K-$900K. Las propiedades multifamiliares en Columbia Heights se negocian con tasas de capitalización (cap rates) de 4-5%.
Reglas de los préstamos DSCR en DC
El Departamento de Seguros, Valores y Banca de DC (DC Department of Insurance, Securities and Banking, DISB) supervisa la actividad de los prestamistas, pero los préstamos con propósito comercial otorgados a LLC de inversionistas para propiedades de 1-4 unidades generalmente quedan fuera del estatuto de préstamos al consumidor. La mayoría de los prestamistas DSCR nacionales financian operaciones en DC.
La variable clave de suscripción específica de Washington DC es la aplicabilidad del control de rentas. La Ley de Vivienda de Alquiler (Rental Housing Act) de 1985 aplica la estabilización de rentas a las viviendas de alquiler que cumplen lo siguiente:
- Están en un edificio con Certificado de Ocupación emitido antes del 1 de enero de 1976 (edificios anteriores a 1976), Y
- Pertenecen a un propietario que posee 5+ unidades de alquiler en cualquier lugar de DC
Las exenciones son el ángulo central para el inversionista:
- Exención para pequeños propietarios (Small-landlord exemption): Si usted posee 4 o menos unidades de alquiler en DC en total, su propiedad está exenta de la estabilización de rentas. Esta es la exención más utilizada por los inversionistas DSCR.
- Construcción nueva: Los edificios con CO posterior al 1 de enero de 1976 están exentos.
- Subsidiadas por el gobierno federal: Los programas de la Sección 8 y programas similares tienen reglas separadas.
- Cooperativas y algunas otras excepciones.
La exención para pequeños propietarios es la razón por la que muchas estrategias DSCR en DC limitan el total a 4 unidades en todas las propiedades en DC. Los inversionistas que buscan escalar más allá de 4 unidades en DC generalmente se trasladan a Maryland (Prince George’s, Montgomery) o Virginia (Arlington, Alexandria) para obtener inventario adicional en lugar de activar la estabilización de rentas en todo su portafolio de DC.
Para las propiedades que SÍ están sujetas a la estabilización de rentas, el aumento anual máximo de la renta es CPI + 2% para inquilinos no ancianos/no discapacitados, con un límite máximo de 10%. Para inquilinos ancianos o discapacitados, el límite es CPI (sin + 2%), con un tope de 5%. Los aumentos requieren notificación al inquilino y presentaciones ante el Administrador de Rentas (Rent Administrator).
Términos típicos de DSCR en DC: DSCR mínimo de 0.90-1.20, LTV máximo de 70%-75%, FICO mínimo de 700, 9-12 meses de reservas. Las tasas tienen un precio 0.25%-0.50% más alto que un expediente comparable de Virginia debido al entorno legal.
Impuestos y costos de mantenimiento
El impuesto predial en DC es moderado. La Clase 2 (alquiler residencial, 5+ unidades) es de aproximadamente $0.85 por cada $100 de valor tasado. La Clase 1 (ocupada por el propietario y alquileres de 1-4 unidades) también es de $0.85 por cada $100, aunque los propietarios-ocupantes reciben una deducción por vivienda habitual (homestead deduction) no disponible para los inversionistas. La tasa efectiva estatal de 0.56% es baja en comparación con Maryland o Virginia.
El impuesto sobre la renta es alto. La tasa graduada de DC alcanza un máximo de 10.75%. Los no residentes pagan el impuesto sobre la renta de DC sobre los ingresos de alquiler de fuente de DC. DC también impone una Tarifa del Estadio (Ballpark Fee) y un Impuesto de Franquicia (Franchise Tax) (8.25% sobre negocios no constituidos con ingresos netos de $12K+), aunque las LLC con transferencia a miembros individuales generalmente evitan el impuesto de franquicia.
DC también tiene un importante impuesto de registro y transferencia — combinado aproximadamente de 2.9% a 5% en las compras según el precio, dividido entre comprador/vendedor por convención. Contemple esto en su presupuesto.
El seguro en DC oscila entre $1,400-$2,200 por cada $400K en la mayor parte de la ciudad.
Panorama de ejecuciones hipotecarias y desalojos
DC es efectivamente una jurisdicción de ejecución hipotecaria judicial. El Código de DC permite procesos tanto judiciales como no judiciales, pero la Ley de Enmienda de 2010 para Salvar los Hogares de DC de la Ejecución Hipotecaria (Saving DC Homes From Foreclosure Amendment Act) añadió requisitos obligatorios de mediación y notificación que han hecho que la ejecución hipotecaria no judicial sea funcionalmente inutilizable en la mayoría de los préstamos residenciales — prácticamente todas las ejecuciones hipotecarias actuales en DC se tramitan a través del Tribunal Superior de DC (DC Superior Court). El plazo típico desde el aviso de incumplimiento hasta la venta es de 6-12 meses.
El desalojo es el más lento del Atlántico Medio. La falta de pago comienza con un aviso de 30 días (aumentado desde períodos más cortos en las reformas de 2018). Los propietarios presentan la demanda en la Sala de Propietarios e Inquilinos del Tribunal Superior de DC (DC Superior Court Landlord-Tenant Branch), que está perpetuamente congestionada. La mediación obligatoria en muchos casos añade tiempo. Los plazos de remoción física de 60-120 días son típicos; los casos impugnados o los casos con pagos de alquiler de asistencia pública pueden durar de 6-12 meses.
Las reformas de protección al inquilino posteriores a la pandemia (el programa Stay DC y medidas relacionadas) han producido cambios duraderos en la forma en que el Tribunal Superior de DC maneja los casos de falta de pago.
Ley de propietarios e inquilinos
La estabilización de rentas aplica a la mayoría de las unidades multifamiliares según las exenciones anteriores. Los depósitos de seguridad están limitados a un mes de renta y deben mantenerse en cuentas que devengan intereses con intereses anuales pagados a los inquilinos. Los propietarios tienen 45 días para devolverlos con deducciones detalladas. DC exige una Licencia Comercial Básica (Basic Business License) con endoso de Vivienda para propiedades de alquiler (tarifa bienal, inspección requerida). Los inquilinos de DC tienen derecho de adquisición preferente (TOPA — Tenant Opportunity to Purchase Act) cuando el propietario vende, lo que afecta sustancialmente la planificación de salida.
TOPA es un detalle crítico: cuando un inversionista vende una propiedad de alquiler en DC, se debe ofrecer a los inquilinos el derecho a comprar bajo los mismos términos ofrecidos por el comprador tercero. Aplican exenciones para ventas entre familiares y ciertas transacciones patrimoniales. La TOPA para viviendas unifamiliares (1 unidad) fue derogada en 2018 y reemplazada por un requisito de aviso de venta más leve, pero las propiedades de 2+ unidades siguen totalmente sujetas a TOPA.
Principales mercados de DC
Ward 2 (Georgetown, Dupont Circle, West End) — Las rentas más altas de la ciudad, la base de costo más alta. Los ratios DSCR son ajustados; típicamente 0.85-1.00 en compras a la tasa actual. La suscripción normalmente requiere pagos iniciales más altos.
Ward 1 (Columbia Heights, Mount Pleasant, Adams Morgan) — Multifamiliar denso, mercado de alquiler activo. Gran parte del inventario de 2-4 unidades está sujeto a estabilización de rentas. Tasas de capitalización DSCR 4.5-5.5%.
Ward 6 (Capitol Hill, Navy Yard, Shaw) — La construcción más nueva en Navy Yard exime gran parte del inventario reciente de la estabilización de rentas. Sólida base de inquilinos jóvenes profesionales.
Ward 4 (Petworth, Brightwood) — Más inventario unifamiliar, base más baja que los Wards 1-3. El análisis de estabilización de rentas depende del edificio específico.
Wards 7 and 8 (al este del Anacostia) — La base más baja, las tasas de capitalización más altas sobre el papel (7-9%), pero la variación en la calidad de los inquilinos y el mantenimiento diferido requieren una administración de propiedades activa y con experiencia.
Consideraciones especiales
DC no es un mercado DSCR para principiantes. La superposición del control de rentas, TOPA, los tribunales de desalojo lentos y el alto impuesto sobre la renta se combinan para que los rendimientos del inversionista en DC dependan en gran medida del conocimiento local. Si usted aún no opera en DC, los puntos de entrada más accesibles son el condado de Prince George’s, MD (consulte nuestra guía de Maryland) o Arlington/Alexandria, VA (consulte nuestra guía de Virginia).
Notas sobre la formación de entidades
La formación de una LLC en DC requiere una Licencia Comercial Básica con endoso de Vivienda. El registro anual de la LLC es de $300. Muchos inversionistas en DC mantienen la propiedad en una LLC de DC de propósito único LLC con una sociedad holding matriz en Delaware o Wyoming — consulte la guía de estructura de entidades.
Cómo empezar
Debido a que la suscripción en DC no es estándar, trabaje con un prestamista DSCR que ya haya financiado en DC. Utilice la calculadora DSCR modelada con la renta ACTUAL vigente (no la renta de mercado) si la propiedad está sujeta a estabilización de rentas, revise las tasas actuales y luego obtenga una conexión.