
Préstamos DSCR para propiedades de 2-4 unidades en 2026: LTV 75-80%, DSCR mínimo 0.85-1.0, y la lista corta de prestamistas de dúplex, tríplex y fourplex que realmente financian.
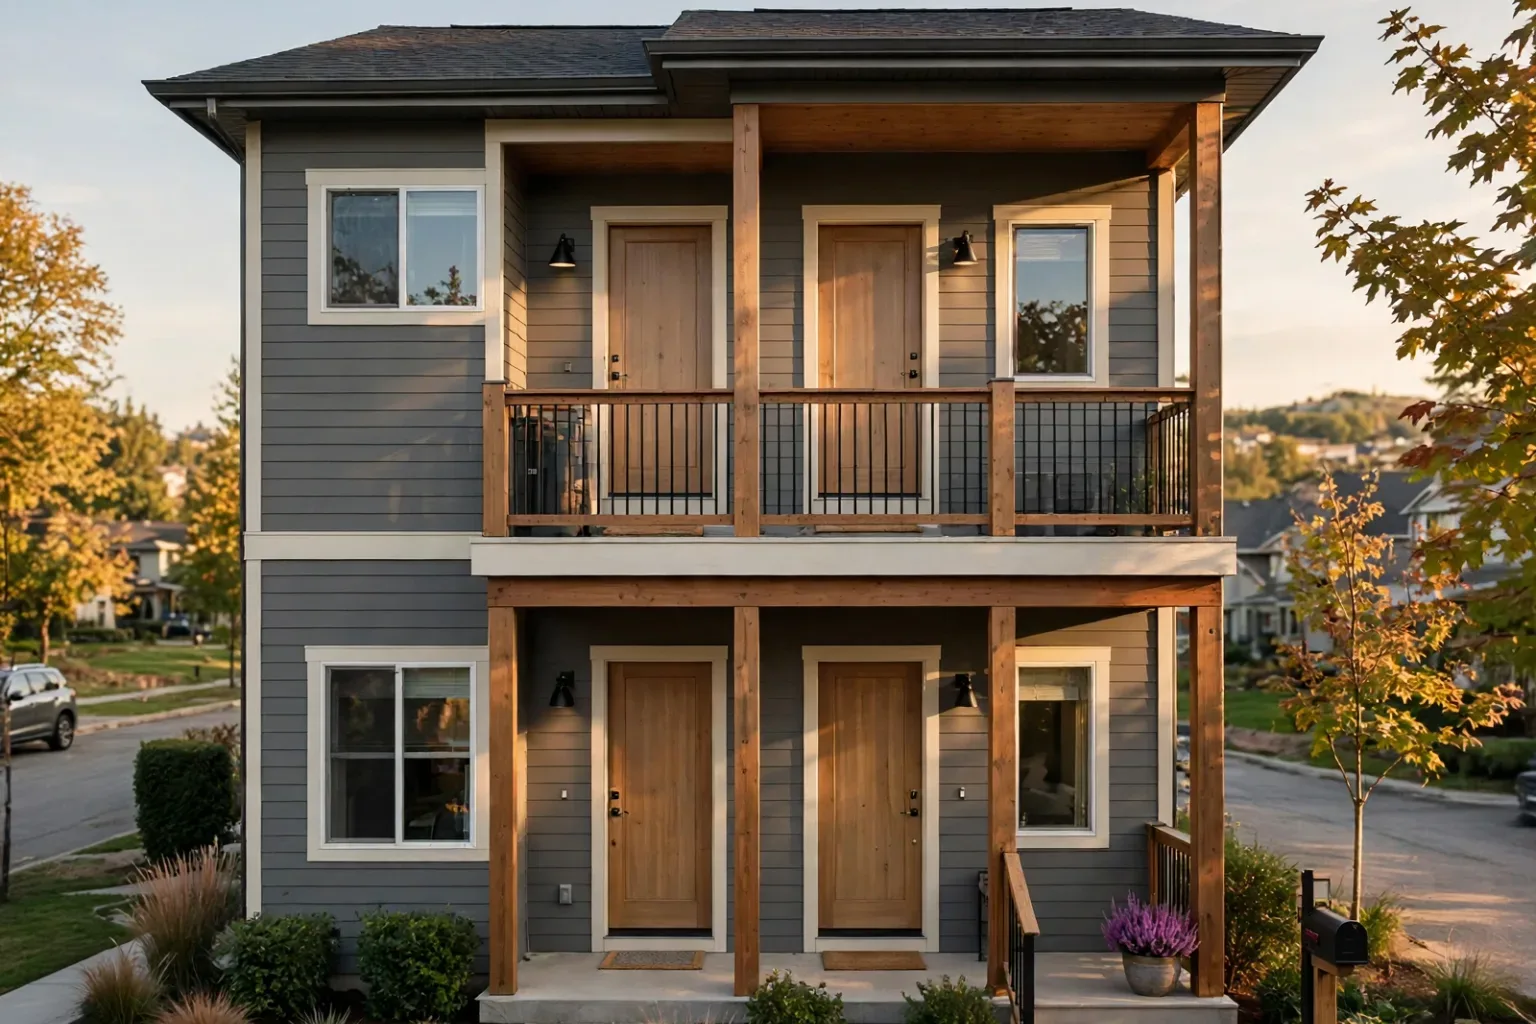
Las propiedades de 2-4 unidades — dúplex, tríplex y cuadruplex — son el punto óptimo para inversionistas que escalan desde la vivienda unifamiliar de renta hacia el multifamiliar pequeño sin activar la suscripción comercial. Porque las 2-4 unidades siguen clasificándose como residenciales para Fannie/Freddie (y por extensión, para la mayoría de los prestamistas de préstamo DSCR), obtienen formularios de tasación residenciales, título residencial, seguro de título de estilo residencial y precios DSCR solo unos ticks más altos que una SFR — un perfil económico dramáticamente mejor que cruzar al mundo comercial de 5+ unidades.
Análisis de escenario y timing: Para un ejemplo trabajado de tríplex en Cleveland y overlays de prestamistas 2026, consulta DSCR en 2–4 unidades: escenario trabajado.
Esta guía es para inversionistas que apuntan a operaciones de dúplex a fourplex con un préstamo DSCR. La clasificación es limpia, el grupo de prestamistas es amplio y la matemática de calificación está bien entendida — pero hay reglas específicas del tipo de propiedad que atrapan a inversionistas nuevos, especialmente alrededor de programas de renta, escrutinio de mezcla de unidades y la prohibición de house-hacking. Cubrimos todo eso abajo.
Parámetros clave de DSCR para propiedades de 2-4 unidades
| Parámetro | Rango típico (2026) | Mejor nivel |
|---|---|---|
| DSCR mínimo | 0.85 – 1.00 | 1.20+ |
| LTV máximo (compra) | 75% – 80% | 80% |
| LTV máximo (retiro de efectivo) | 70% – 75% | 75% |
| FICO mínimo | 660 – 700 | 740+ |
| Prima de tasa vs. SFR | +0.125% – +0.375% | — |
| Monto mínimo del préstamo | $100,000 – $150,000 | n/a |
| Monto máximo del préstamo | $2M – $3.5M | n/a |
| Reservas de efectivo requeridas | 6 meses PITI | 9 – 12 |
| Formulario de tasación | Formulario 1025 (Small Residential Income) | — |
| Costo de tasación | $1,500 – $3,500 | — |
El escalón de SFR a 2-4 unidades es real pero manejable. En el mismo archivo del prestatario, un inversionista típico ve aproximadamente 5 puntos menos de LTV, unos 10 puntos más de DSCR requerido y 0.125-0.375% más en tasa. El costo de tasación se triplica aproximadamente. A cambio obtienes 2-4 veces el flujo de caja, entrada a cap rate más alto y economías de escala en la administración.
El panorama de prestamistas de 2-4 unidades
Todos los principales prestamistas DSCR de SFR también cotizan 2-4 unidades, típicamente como un nivel de programa secundario. La brecha de precios entre prestamistas es más amplia en 2-4 unidades que en SFR — definitivamente debes buscar 3+ cotizaciones.
Sólidos en 2-4 unidades:
- Kiavi — Competitivo en 2-4 unidades al 75% LTV, piso FICO 680, bueno en el nivel DSCR 0.90 con una adición de tasa modesta.
- Visio Lending — 2-4 unidades es una línea de producto principal; sólido en el nivel DSCR 1.0 al 80% LTV.
- Lima One Capital — Ofrece 2-4 unidades al 80% LTV en archivos sólidos; también hace puente-a-DSCR en rehabilitaciones de 2-4 unidades.
- LendingOne — El precio en el nivel FICO 720+ está entre los mejores; 80% LTV en archivos calificados.
- CoreVest — Mejor para inversionistas que compran un fourplex como parte de un préstamo blanket de portafolio.
- Griffin Funding — DSCR sin ratio en 2-4 unidades al 65-70% LTV; hasta $5M de monto de préstamo.
- Angel Oak — Flexible en 2-4 unidades para nacionales extranjeros y en archivos con prestatarios solo ITIN.
- New Silver — Programa fijo a 30 años para 2-4 unidades, cierre rápido, FICO 700+ para el mejor precio.
- Deephaven / Verus (canal broker) — Precio mayorista agresivo en el nivel DSCR 0.85-1.0.
Dónde se pone más difícil 2-4 unidades: Un puñado de prestamistas DSCR más pequeños limitan a 1 unidad solamente o solo aceptan 2 unidades (saltándose tríplex/fourplex). Confirma la elegibilidad de unidades en la primera conversación. Los cuadruplex a veces activan requisitos extra de reservas (9-12 meses PITI vs. 6), especialmente en préstamos por encima de $1M.
Detalles de calificación
- Titularidad de entidad: La titularidad en LLC es el estándar; la mayoría de los prestamistas aceptan LLC de un solo miembro y de múltiples miembros de forma idéntica. Garantía personal requerida.
- Experiencia como arrendador: Requerida por algunos prestamistas en propiedades de 3-4 unidades para inversionistas primerizos. Kiavi, Lima One y Visio cerrarán un inversionista primerizo en un dúplex sin experiencia; el fourplex es donde pueden aparecer requisitos de experiencia.
- Reservas: 6 meses PITI mínimo; muchos prestamistas suben a 9-12 meses en préstamos de 3-4 unidades sobre $1M.
- Restricciones de alquiler a corto plazo: La mayoría de los prestamistas requieren que todas las 2-4 unidades operen como arrendamientos a largo plazo (o que el ingreso STR se quite del DSCR). Las propiedades mixtas LTR/STR se aceptan con overlays de suscripción.
- Unidades vacantes al cierre: Si una unidad está vacante, se usa la renta de mercado del tasador del 1025 — NO necesitas todas las unidades arrendadas antes del cierre.
- Financiamiento diferido: Permitido por algunos prestamistas (Kiavi, Visio) en 2-4 unidades compradas con efectivo, hasta el precio de compra, con documentación que muestre la fuente de fondos.
Tasación y verificación de ingreso
La tasación de 2-4 unidades es la principal fuente de fricción de suscripción en este tipo de propiedad:
- Formulario de tasación: Formulario 1025 (Tasación de Pequeña Propiedad de Ingreso Residencial). Incluye detalle unidad por unidad, comparables de renta individuales por tipo de unidad (1 recámara vs. 2 recámaras, etc.) y análisis de multiplicador de renta bruta (GRM).
- Costo: $1,500 – $3,500 típico. Rural, alto costo o configuraciones inusuales (p. ej. un dúplex con unidad in-law no conforme) pueden correr $3,500 – $5,000.
- Tiempo de entrega: 10 – 18 días hábiles; más rápido en mercados urbanos densos con mucha oferta de tasadores.
- Determinación de renta: Para cada unidad, el suscriptor usa el menor entre el arrendamiento real o la renta de mercado del 1025. Combina todas las unidades para obtener la renta mensual bruta; luego aplica el factor de vacancia del prestamista (usualmente incorporado en la matemática DSCR al 100% de ocupación con un offset de requisito de reservas).
- Escrutinio de mezcla de unidades: Si un fourplex es 3×1 recámara + 1×estudio pero el 1025 solo provee comparables de 2 recámaras, la suscripción retrasará el archivo. Los buenos tasadores buscan comps emparejados por tipo de unidad.
- Addendum de alquiler a corto plazo: Si alguna unidad opera como STR, típicamente se pide al tasador que provea TANTO la renta de mercado a largo plazo COMO una nota sobre la actividad STR. El prestamista decide cuál usar.
Expectativas de tasa y comisiones
Consulta /es/rates para la cuadrícula SFR de agosto de 2026 (FICO 720 / LTV 75% / DSCR 1.00–1.24 ancla 6.75%; banda fijo a 30 años ~6.125%–7.375%). Los archivos de 2–4 unidades típicamente se precifican +0.125%–0.375% sobre un SFR equivalente (dúplex hacia el extremo bajo; fourplex hacia el alto) — no es una impresión encuestada. El solo intereses típicamente añade +0.125%–0.25% encima de ese overlay.
- Puntos/comisiones del prestamista: 1.50 – 2.25 puntos
- Tasación: $1,500 – $3,500
- Suscripción/procesamiento: $1,500 – $2,250
- Título/liquidación: $1,800 – $4,500
- Costos totales de cierre (excluyendo enganche): 4.25% – 6.0% del monto del préstamo
Precio por LTV: Bajar de 80% LTV a 75% ahorra 0.25-0.375% en tasa; bajar de 75% a 70% ahorra otros 0.125-0.25%. El refinanciamiento con retiro de efectivo añade 0.25% vs. tasa y plazo al mismo LTV.
Estructura de prepago: Penalidad por prepago 5/4/3/2/1 es el estándar; prepago a 3 años típicamente añade 0.25%; sin prepago añade 0.625-0.875%.
Errores comunes en préstamos DSCR de 2-4 unidades
- Asumir precios de SFR: Los inversionistas que han cerrado operaciones SFR a menudo esperan la misma tasa en un dúplex. La prima de tasa de 0.125-0.375% es real — vuelve a correr la matemática DSCR a la tasa más alta antes de comprometerte.
- Discrepancia de mezcla de unidades en el 1025: Si los comps del tasador son para unidades 2 recámaras/1 baño pero tu fourplex es 1 recámara/1 baño, espera un retraso de suscripción mientras el tasador busca comps emparejados. Señala esto en la orden de tasación.
- Unidad no conforme: Un “dúplex” con una unidad de suegra (así 3 unidades, pero solo 2 en el título) crea una discrepancia entre el tax assessor y la tasación. Algunos prestamistas rechazarán de plano; otros suscribirán solo al número legal de unidades, ignorando por completo el ingreso de la unidad no conforme.
- Arrendamientos asumidos: Los arrendamientos existentes que se transfieren con la propiedad deben revisarse. Cláusulas inusuales (opciones de arrendamiento, arrendamientos under-market a largo plazo, unidad con control de rentas en una ciudad sin control de rentas) pueden aparecer en suscripción.
- Planes de house-hacking: Si el LOI o el contrato tiene cualquier lenguaje que sugiera ocupación del propietario de cualquier unidad — el prestamista DSCR expulsará el archivo. DSCR es solo de propósito comercial.
- Inquilinos Section 8: Aceptados por la mayoría de los prestamistas, pero el contrato HAP debe proporcionarse y la renta del voucher debe coincidir con la renta de mercado del tasador (no puede inflarse por encima del mercado).
- Declaración de autogestión: Algunos prestamistas piden un statement de administración de la propiedad al cierre. Si te autogestionas, un affidavit firmado de autogestión típicamente basta.
- Penalidad de préstamo pequeño: Si el fourplex está en un mercado de bajo costo y el monto del préstamo cae bajo $150K, el precio sufre y algunos prestamistas no lo tocan. Considera financiamiento de banco local/portafolio como alternativa.
Notas de estrategia
Los préstamos DSCR de 2-4 unidades son la herramienta correcta cuando:
- Escalas de SFR al multifamiliar pequeño y quieres mantenerte en suscripción residencial (evitar tasación comercial, título comercial, precios DSCR de 5+ unidades).
- Compras un dúplex/tríplex/fourplex con capacidad de enganche del 75-80% y quieres amortización fija a 30 años.
- La propiedad genera flujo de caja al 1.0+ DSCR al 75% LTV.
- Ya alcanzaste el tope convencional de 10 propiedades de Fannie/Freddie o necesitas titularidad en LLC.
Son la herramienta incorrecta cuando:
- Vivirás en cualquier unidad (usa FHA/convencional de propietario-ocupante en su lugar).
- La propiedad tiene 5+ unidades — esa es una clasificación comercial; consulta nuestra guía de Multifamiliar de 5-10 Unidades.
- El DSCR cae por debajo de 0.85 incluso al 70% LTV y no puedes aumentar el enganche — la operación probablemente no genera suficiente flujo de caja para esta estructura de financiamiento.
- Eres un inversionista primerizo apuntando a un fourplex sin experiencia como arrendador — algunos prestamistas rechazarán; planifica tu búsqueda de prestamistas en consecuencia.
Herramientas relacionadas
- Corre los números en la Calculadora DSCR
- Precalifica con el Estimador de Calificación
- Tasas de hoy en la página de Tasas
- Prestamistas lado a lado en Mejores Prestamistas DSCR
- Checklist completo de elegibilidad: Requisitos del Préstamo DSCR
- Desglose de costos de cierre: Costos de Cierre y Comisiones
Obtén 3+ cotizaciones emparejadas en tu operación de 2-4 unidades. Emparéjate con prestamistas DSCR — 5 minutos, sin consulta de crédito.