Los préstamos DSCR para multifamiliar de 5-10 unidades son comerciales: LTV 70-75%, DSCR 1.15-1.25, tasación comercial y programas que financian hasta $20M.
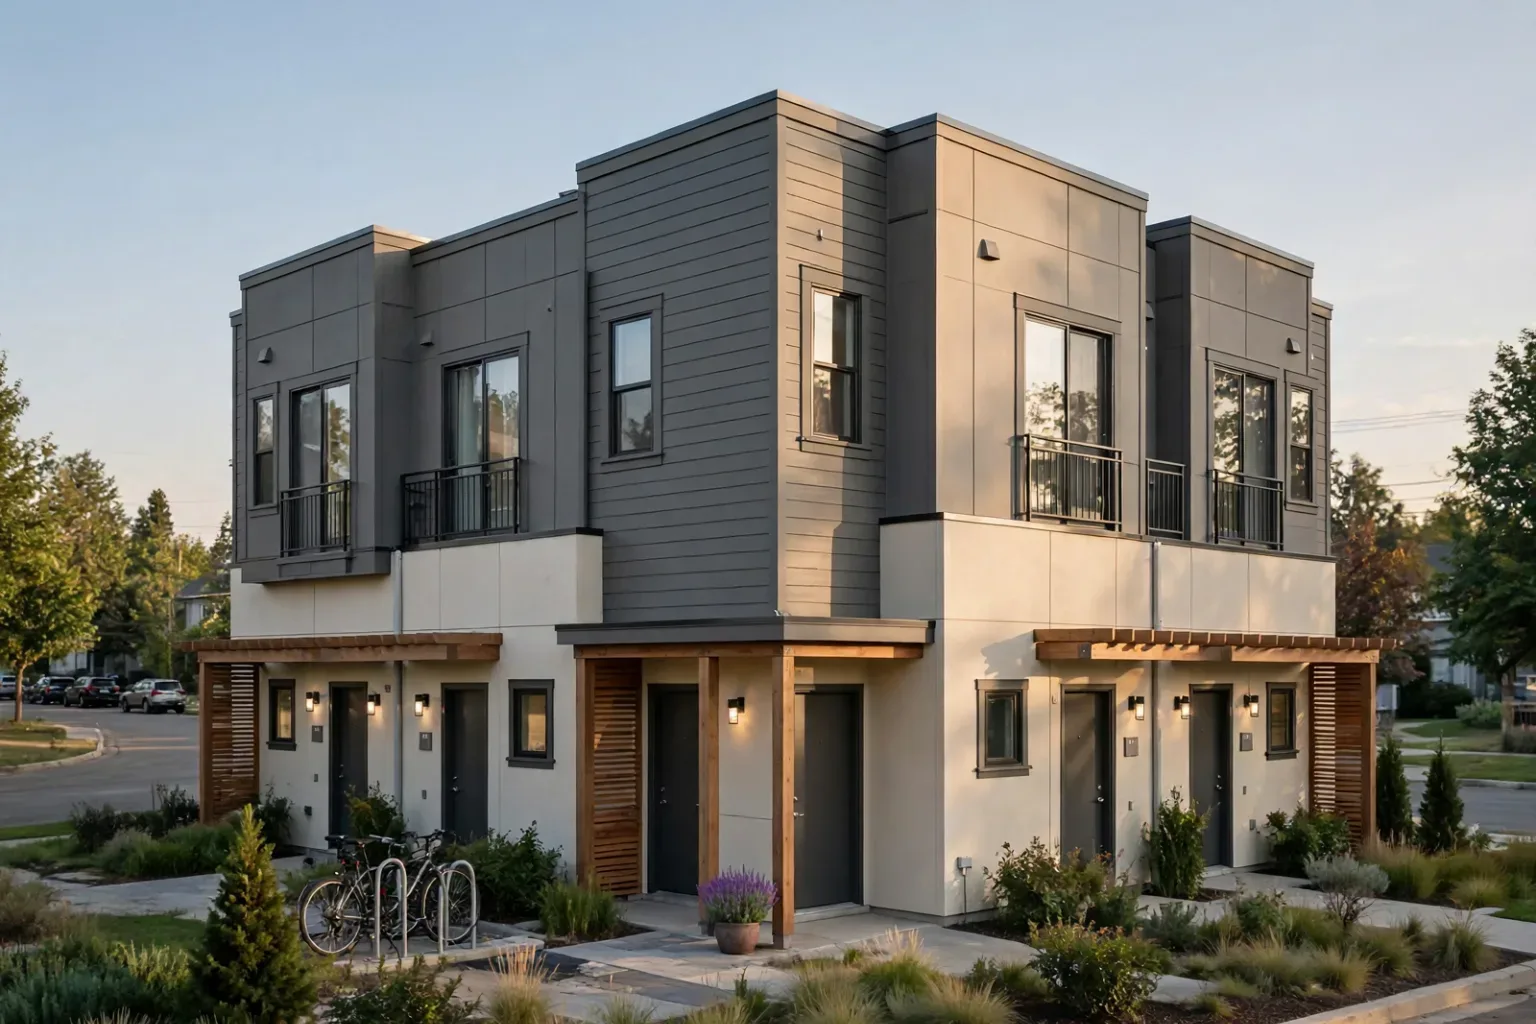
Un préstamo DSCR puede financiar una propiedad de 5 a 10 unidades, pero se suscribe como comercial, no como un cuadruplex. Espere tasación comercial, valoración por ingresos, pantallas ambientales, pisos de DSCR más estrictos y un grupo de prestamistas más pequeño.
Esta guía está escrita para inversionistas que evalúan o adquieren multifamiliar pequeño de 5-10 unidades con financiamiento DSCR. Cubrimos los programas DSCR comerciales que realmente financian este producto, los overlays de suscripción que difieren del DSCR residencial y los errores comunes que mandan archivos a la pila de “sin oferta”.
Parámetros clave de DSCR para multifamiliar de 5-10 unidades
| Parámetro | Rango típico (2026) | Mejor nivel |
|---|---|---|
| DSCR mínimo | 1.15 – 1.25 | 1.35+ |
| LTV máximo (compra) | 70% – 75% | 75% |
| LTV máximo (retiro de efectivo) | 65% – 70% | 70% |
| FICO mínimo | 680 – 720 | 740+ |
| Prima de tasa vs. SFR | +0.50% – +1.00% | — |
| Monto mínimo del préstamo | $250,000 – $500,000 | n/a |
| Monto máximo del préstamo | $3M – $20M | n/a |
| Reservas de efectivo requeridas | 6 – 12 meses PITI | 12+ |
| Tipo de tasación | Narrativa comercial (ingresos + ventas + costo) | — |
| Costo de tasación | $3,000 – $10,000 | — |
| Fase I ESA | Caso por caso; $1,800 – $3,500 si se requiere | — |
| Opciones de amortización | Fijo a 30 años, ARM 5/6, ARM 7/6, I/O a 10 años | — |
Dos cosas para interiorizar: (1) la prima de tasa sobre SFR es real — planifique 0.50-1.00% más alto, lo que en un préstamo de $2M son $10,000-$20,000 en intereses anuales extra; y (2) los costos de cierre escalan de forma dramática. Un negocio de 6 unidades de $2M puede ver fácilmente $40K-$60K en costos de cierre totales vs. $12K-$18K en una SFR de monto de préstamo comparable.
El panorama de prestamistas DSCR de 5-10 unidades
El campo se reduce de forma dramática a las 5 unidades. La mayoría de los 30+ prestamistas mayoristas DSCR se sale. Los jugadores activos en 2026:
Líderes nacionales de volumen para 5-10 unidades:
- Griffin Funding — Programa publicado de DSCR para 5+ unidades hasta $20M de tamaño de préstamo; nivel DSCR 1.0 disponible con adiciones de tasa; LTV 65-75% según la fortaleza del archivo. Entre los más agresivos en el piso de DSCR.
- CoreVest — El multifamiliar pequeño es un producto central. Rango típico $500K-$15M; préstamos de portafolio para inversionistas que compran 2-5 edificios de multifamiliar pequeño en una sola nota blanket.
- Lima One Capital — DSCR de 5-10 unidades hasta $7.5M; también ofrece puente-a-DSCR para adquisiciones de valor añadido.
- Visio Lending — El programa CoreGrowth cotiza 5+ unidades al 70-75% LTV, DSCR 1.20+, hasta ~$5M.
- Kiavi — Ha entrado y salido de 5+ unidades a lo largo de los años; verifique las guías actuales antes de mercadear su programa.
- Ready Capital — Sólido en comercial de saldo pequeño de 5-30 unidades; competitivo en préstamos de 5-10 unidades por debajo de $3M.
- Arbor Realty Trust — Enfocado en agencia (programas de préstamos pequeños de Fannie y Freddie) los mínimos varían, confirme con Arbor; técnicamente no es marca DSCR, pero la matemática es idéntica y el precio suele ser superior.
- Verus / Deephaven (canal mayorista) — DSCR distribuido por brokers en 5-10 unidades con guías de programa más amplias.
Alternativas de agencia (compare lado a lado):
- Fannie Mae Small Mortgage Loans: Préstamos de hasta $9 millones en propiedades de 5+ unidades, LTV hasta 80%, DSCR mínimo de 1.25x, típicamente más barato que DSCR en archivos sólidos (term sheet de Fannie Mae Small Loans).
- Freddie Mac Conventional Small (Optigo): $2M – $10M, 5–50 unidades, LTV hasta 80%, DSCR mínimo de 1.25x, sin recurso con carve-outs. Reemplazó el Small Balance Loan de Freddie en abril de 2026; Conventional Small generalmente comienza en $2 millones (hoja informativa de Freddie Mac).
Los programas de préstamos pequeños de agencia no son préstamos DSCR en el sentido non-QM, pero se cotizan con la misma métrica de cobertura NOI/DS y deben formar parte de cualquier conversación de financiamiento de 5-10 unidades por encima de $1M. Para una visión más amplia de los programas de préstamos para apartamentos de 5+ unidades más allá del DSCR, nuestro sitio hermano cubre opciones de agencia, banco y puente.
Detalles de calificación
- Titularidad en entidad: LLC es el estándar. Los préstamos DSCR de multifamiliar comercial a menudo requieren una Entidad de Propósito Especial (SPE) — una LLC de un solo propósito que posee únicamente la propiedad sujeto. Las estructuras de holding company (LLC matriz → SPE del sujeto) se aceptan de forma amplia.
- Garantía personal: Requerida en casi todos los DSCR de 5-10 unidades no-agencia. Los programas de préstamos pequeños de agencia pueden ser sin recurso por encima de ciertos tamaños de préstamo, con garantías de carve-out solo por fraude/tergiversación.
- Requisito de experiencia: La mayoría de los prestamistas requieren 2-3 años de propiedad de alquiler documentada vía Schedule E o rent rolls. Los inversionistas primerizos en multifamiliar comercial típicamente ven reducciones de LTV (60-65%) o co-garantes requeridos.
- Reservas: 6-12 meses PITI; 12+ en préstamos grandes. Algunos prestamistas requieren una reserva de reemplazo adicional (p. ej. $250-$350/unidad/año) retenida en el ledger del préstamo.
- Verificación de inquilinos: La mayoría de los prestamistas DSCR comerciales requieren un rent roll firmado, resúmenes de arrendamiento vigentes y a veces una verificación de recibos de renta de 2-3 meses. El T12 (estados de operación de los últimos 12 meses) es el estándar.
- Ocupación al cierre: La mayoría de los prestamistas requieren 85%-90% de ocupación al cierre. Se permiten unidades vacantes, pero la suscripción usa la renta de mercado del tasador para el pro forma (no una cifra aspiracional).
- Cumplimiento ADA: Para propiedades construidas después de 1991, el ADA se implica. Los edificios más antiguos generalmente escapan al escrutinio ADA en la suscripción DSCR, pero puede aparecer en la Fase I o en el informe de condición de la propiedad (PCR).
Tasación y verificación de ingresos
Esta es la diferencia operativa más grande respecto al DSCR residencial:
- Tipo de tasación: Tasación narrativa comercial; típicamente 60-120 páginas.
- Enfoques de valoración: Comparación de ventas, costo e ingresos (capitalización directa). El enfoque de ingresos usualmente impulsa el valor — el tasador determina el NOI de mercado y lo divide por una tasa de capitalización de mercado.
- Costo: $3,000 – $10,000, con la mayoría de los archivos en $4,500 – $7,500. Un edificio de 10 unidades en un mercado denso puede salir más alto.
- Tiempo de entrega: 3 – 6 semanas típico. Planifique la fecha de lock/cierre en consecuencia.
- Pantalla ambiental: Requerida en casi todos los negocios de 5+ unidades. Va desde una pantalla de escritorio ($500-$800) hasta una Fase I ESA completa ($1,800-$3,500). La Fase I se activa por historial de gasolinera, tintorería, manufactura, taller de autos o similar dentro de un radio definido.
- Informe de condición de la propiedad (PCR): Requerido por algunos prestamistas, especialmente en préstamos por encima de $2M. $2,000-$4,500 típico. Un ingeniero recorre la propiedad documentando vida del techo, condición del HVAC y elementos estructurales.
- Programa de renta: Estados de operación T12 más el rent roll actual. El DSCR pro forma del prestamista usa la renta de mercado del tasador ajustada por la ocupación real y el factor de vacancia aplicado por el suscriptor (típicamente 5-7%).
Expectativas de tasa y comisiones
Consulte /es/rates para la cuadrícula SFR de octubre de 2026 (FICO 720 / LTV 75% / DSCR 1.00–1.24 ancla 7.00%; banda fijo a 30 años ~6.75%–7.625%). El DSCR non-QM de 5–10 unidades típicamente cotiza +0.50%–1.00% sobre un archivo SFR equivalente — no es una impresión encuestada. Los ARM 5/1 y 7/1 mantienen los mismos descuentos de producto vs. esa nota fija con overlay que las tablas SFR (−0.375% / −0.25%), no una banda encuestada aparte. Para precios multifamiliares comerciales en préstamos de apartamentos más grandes, consulte las tasas actuales de préstamos de 5+ unidades.
- Puntos del prestamista: 1.50 – 2.50 puntos
- Tasación: $4,500 – $7,500
- Fase I (si se requiere): $1,800 – $3,500
- Informe de condición de la propiedad (si se requiere): $2,000 – $4,500
- Título comercial / seguro de título: $3,500 – $9,000+
- Levantamiento (a menudo requerido): $1,500 – $3,500
- Legal / preparación de documentos del préstamo: $3,000 – $7,500
- Costos totales de cierre (excluyendo enganche): 5.5% – 8.0% del monto del préstamo
Precio por LTV: 75% LTV típicamente añade 0.25-0.375% sobre 70%. El retiro de efectivo al 70% añade 0.125-0.25% vs. refinanciamiento de tasa/plazo.
Buy-down de prepago: Bajar de una penalidad por prepago de 5 años a 3 años típicamente añade 0.25-0.375%; quitar el prepago por completo añade 0.75-1.25%.
Errores comunes en préstamos DSCR de 5-10 unidades
- Subestimar los costos de cierre. Una carga de costos de cierre del 5% en un préstamo de $2M es $100K — significativamente más de lo que esperan la mayoría de los inversionistas SFR. Modele costos de cierre totales por encima del 5% en su pro forma.
- Arrastre del plazo de tasación. Una tasación comercial de 4-5 semanas puede reventar un cierre de 45 días. Ordene la tasación INMEDIATAMENTE después de la ratificación del contrato y el alcance ambiental en paralelo.
- Sorpresas de Fase I. Una propiedad sujeto adyacente a una gasolinera anterior (incluso cerrada hace 20 años) activa recomendaciones de Fase II y puede matar un negocio. Alcance el historial ambiental durante la diligencia debida, no después del contrato.
- Ocupación al cierre. ¿Comprar un edificio de 8 unidades al 70% de ocupación con planes de llenar las vacantes después del cierre? La mayoría de los prestamistas requieren 85%+ al cierre. Puede necesitar estabilizar antes de financiar.
- Discrepancias en el rent roll. El rent roll provisto por el vendedor vs. la entrevista de inquilinos verificada por el tasador puede divergir 10%+. La suscripción usa el menor.
- Arrendamientos por debajo del mercado. Los arrendamientos de largo plazo por debajo del mercado que no vencen en 3-5 años se suscriben tal cual (al arrendamiento, no al mercado). Modele el DSCR sobre las rentas in-place.
- Sistemas compartidos. Servicios master-metered, caldera compartida, un solo calentador de agua para todas las unidades — estas son banderas rojas en el informe de condición de la propiedad y pueden llevar a requisitos de reserva de reemplazo.
- Asumir velocidad de estilo residencial. Un cierre de 45 días en 5-10 unidades es agresivo. 60-75 días es más realista. Negocie el plazo del vendedor en consecuencia.
- Sobreapalancarse ignorando alternativas de agencia. Con tamaño de préstamo de $2M+, los programas de préstamos pequeños de Fannie o Freddie pueden cotizar 0.25-0.75% mejor que DSCR non-QM. Siempre pida ambas cotizaciones.
Notas de estrategia
Los préstamos DSCR de 5-10 unidades son la herramienta correcta cuando:
- Está adquiriendo un multifamiliar pequeño estabilizado con 85%+ de ocupación y DSCR ≥1.20 al 70-75% LTV.
- Quiere titularidad LLC/SPE, que es casi obligatoria en multifamiliar comercial.
- Ha hecho 2-3 años de inversión residencial y está escalando a su primer activo comercial.
- El tamaño del préstamo cae en el rango $500K-$3M, donde DSCR es típicamente tan competitivo o más que los programas de préstamos pequeños de agencia.
Son la herramienta incorrecta cuando:
- La ocupación está por debajo del 80% al cierre (use financiamiento puente/valor añadido para estabilizar, luego refinancie a DSCR).
- El DSCR está por debajo de 1.15 — el negocio no genera suficiente flujo de caja para el precio DSCR comercial; considere un cheque de capital más grande o un activo diferente.
- El tamaño del préstamo supera $3M y la propiedad califica para los programas de préstamos pequeños de Fannie o Freddie — el precio de agencia suele ser mejor.
- Es un inversionista primerizo sin propiedad de alquiler previa — el encaje de programa es difícil; considere empezar primero con 2-4 unidades.
Herramientas relacionadas
- Corra la matemática DSCR comercial en la Calculadora DSCR
- Precalifíquese con el Estimador de Calificación
- El entorno de tasas de hoy en la página de Tasas
- Compare prestamistas en Mejores Prestamistas DSCR
- Lectura fundacional: Qué Es un Préstamo DSCR
- Inmersión en requisitos: Requisitos de Préstamo DSCR
- Desglose de comisiones: Costos de Cierre y Comisiones
¿Listo para conseguir cotizaciones para su negocio de 5-10 unidades? Emparéjese con prestamistas DSCR y le presentaremos los 3-4 programas que realmente encajan con esta clase de propiedad.