
Guía completa 2026 de préstamos DSCR en Illinois — reglas para propietarios en Chicago, impuestos altos a la propiedad, protecciones del condado de Cook y cómo obtener la preaprobación.
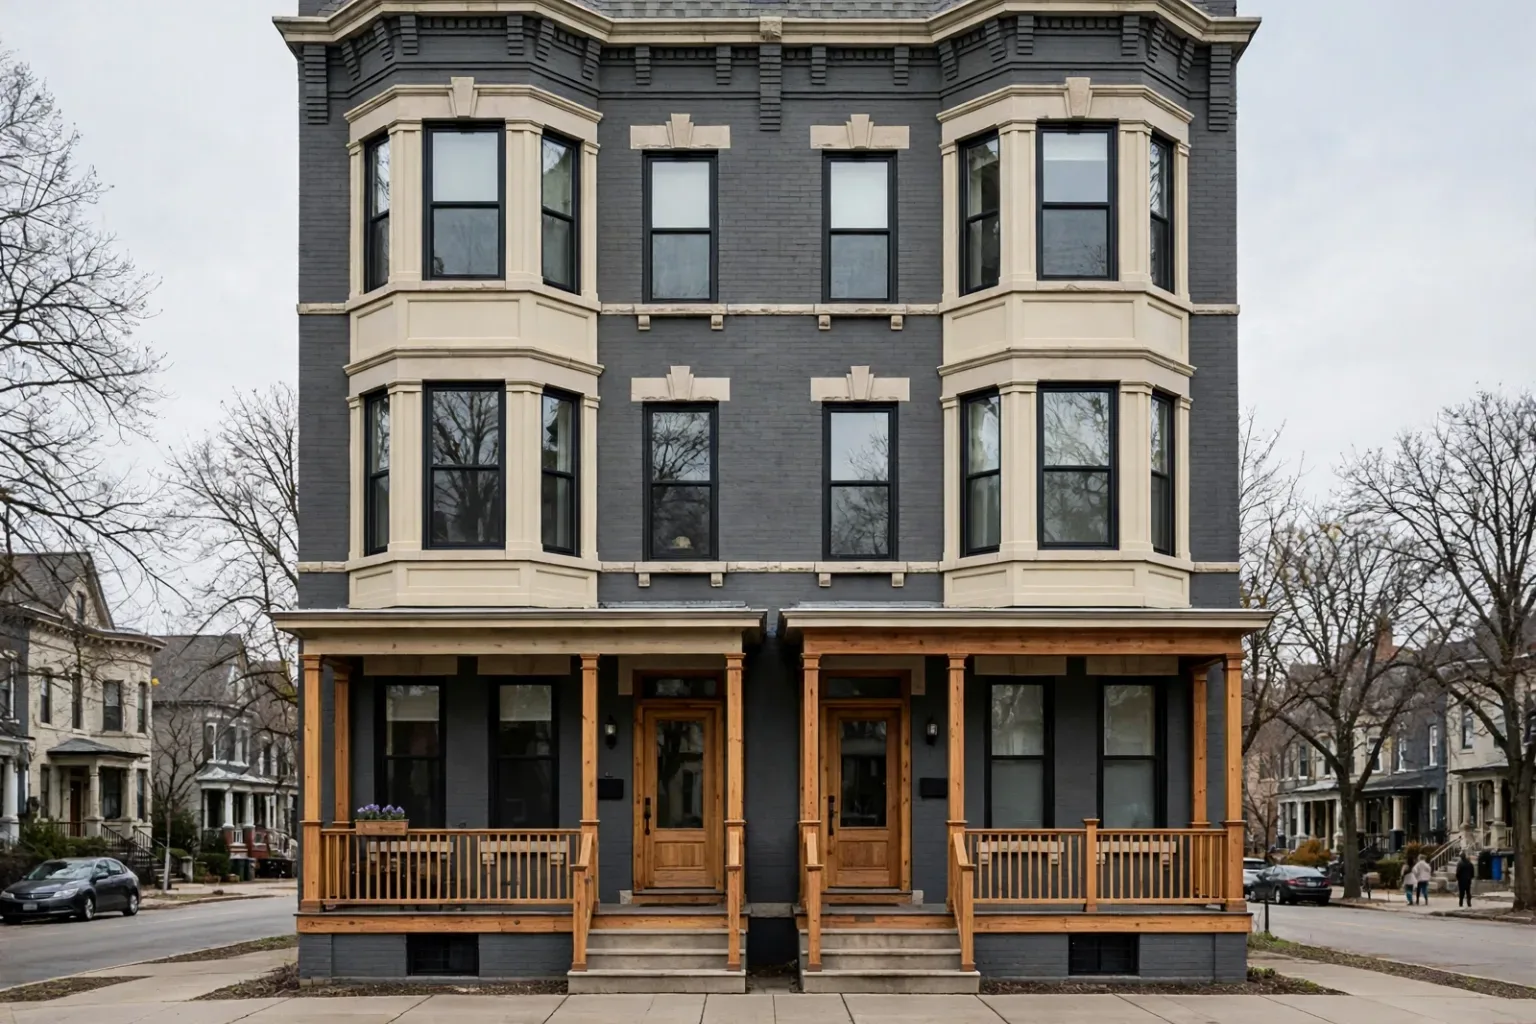
Illinois es un estado complicado para los préstamos DSCR. La tasa del impuesto a la propiedad es la segunda más alta del país y domina la suscripción. El proceso de ejecución hipotecaria judicial es lento. El condado de Cook tiene protecciones para los inquilinos inusualmente fuertes. Pero el mercado de pequeños multifamiliares de Chicago (los icónicos 2-4 unidades “three flats” y “two flats”) se negocia con tasas de capitalización de 6.5-8.5% — genuinamente con flujo de caja positivo incluso con las tasas de interés de 2026 — y por eso Chicago sigue siendo un mercado de préstamos DSCR entre los 10 principales a pesar de todas las fricciones.
Esta guía cubre el financiamiento DSCR en Illinois: lo que es viable, lo que no lo es y cómo suscribir correctamente la partida del impuesto a la propiedad.
Por qué los inversionistas eligen Illinois
La población de Illinois ha estado disminuyendo lentamente (aproximadamente 0.1-0.3% por año de migración neta saliente desde 2014), que es genuinamente el argumento pesimista. El contraargumento es que la población metropolitana de Chicago sigue siendo de 9.3 millones, la base económica está diversificada (finanzas, logística, atención médica, manufactura, corredor tecnológico a lo largo de la Kennedy) y la demanda de alquiler es persistente en los vecindarios que les interesan a los inversionistas — Logan Square, Avondale, Bridgeport, Pilsen, Humboldt Park, South Shore y muchos otros.
El inventario de pequeños multifamiliares de Chicago es la historia. Miles de edificios de ladrillo y piedra de 2-4 unidades construidos entre 1895 y 1935, muchos en vecindarios deseables, negociándose con tasas de capitalización que las costas no han visto en una década. Los inversionistas DSCR de fuera del estado han estado adquiriendo este inventario a escala desde 2017, y los registros del impuesto de transferencia del condado de Cook muestran que la tendencia continuó hasta 2025.
El sur del estado de Illinois (Rockford, Peoria, Champaign-Urbana, Springfield) se negocia con tasas de capitalización aún más altas, pero con una demanda menos duradera.
Reglas de préstamos DSCR en Illinois
Todos los principales prestamistas DSCR nacionales financian en Illinois. El producto de 2-4 unidades de Chicago es un territorio especialmente familiar para las empresas DSCR con experiencia. No existen restricciones DSCR específicas del estado, ninguna prohibición de penalizaciones por pago anticipado para préstamos con propósito comercial en propiedades de inversionistas de 1-4 unidades, ni requisitos de licencia inusuales para prestamistas de fuera del estado que otorgan préstamos con propósito comercial a LLC de inversionistas.
La Illinois Consumer Installment Loan Act y la Residential Mortgage License Act rigen los préstamos al consumidor. Los préstamos genuinos con propósito comercial otorgados a LLC de inversionistas están fuera de ese alcance.
Términos típicos de DSCR en Illinois: DSCR mínimo de 0.75-1.20 (a menudo ajustado porque los impuestos a la propiedad elevan considerablemente el PITIA), LTV máximo de 75%-80% en compra, 70%-75% en refinanciamiento con retiro de efectivo, FICO mínimo de 660-680, 6 meses de PITIA en reservas. Las propiedades de 2-4 unidades en Chicago a menudo se suscriben con reservas ligeramente mayores (9 meses) y productos de tasación preferidos por el prestamista.
Impuestos y costos de mantenimiento
El impuesto a la propiedad es la historia de Illinois. La tasa efectiva en todo el estado es de ~2.05%. El condado de Cook tiene tasas más altas. Las tasas son estructuralmente altas porque Illinois tiene la participación estatal más pequeña en el financiamiento de la educación K-12 en el país, por lo que los distritos escolares locales financian sus operaciones casi en su totalidad mediante impuestos a la propiedad.
Detalle específico de Chicago: las propiedades se reevalúan cada tres años en un ciclo rotativo del condado. El valor tasado es el 10% del valor justo de mercado para residencial Clase 2 (1-6 unidades). El secretario del condado aplica un factor de igualación (multiplicador) y las tasas impositivas locales para generar la factura. Los desencadenantes de reevaluación son importantes: una venta desencadena un nuevo valor tasado. Una adquisición cerrada hoy puede producir una factura de impuesto a la propiedad 20-50% más alta que la factura histórica del vendedor. Suscriba la factura proyectada posterior a la venta utilizando la herramienta de estimación del Tasador del Condado de Cook (Cook County Assessor) o consultando a un abogado local de apelaciones de impuestos a la propiedad durante la debida diligencia.
El impuesto estatal sobre la renta es fijo de 4.95%. Los inversionistas de fuera del estado presentan una declaración de no residente de IL. Las LLC de Illinois pagan una tarifa de presentación de $250 y una tarifa de informe anual de $75.
El seguro en Chicago cuesta $1,400-$2,200 por cada $400K. El riesgo de inundación a lo largo del río Chicago y en algunas áreas cercanas al lago Michigan requiere seguro contra inundaciones. La exposición al granizo en el sur del estado puede elevar las primas.
Panorama de ejecuciones hipotecarias y desalojos
Illinois es un estado de ejecución hipotecaria judicial. Los plazos son de 8-12 meses sin oposición, de 12-24 meses cuando hay oposición. El condado de Cook está en el extremo lento. Durante el período de moratoria por la pandemia de 2020-2022, la acumulación de casos en el condado de Cook creció sustancialmente y algunos efectos persisten.
El desalojo en Illinois suele tardar 60-90 días. La falta de pago comienza con un aviso de 5 días. La presentación judicial es una acción de Forcible Entry and Detainer. El condado de Cook tiene un Programa de Resolución Temprana (Early Resolution Program) obligatorio (mediación) antes de la sentencia. La remoción física por parte del Sheriff sigue a la sentencia. Los condados fuera de Cook avanzan materialmente más rápido — los propietarios en los condados de DuPage, Lake y Will a menudo ven los desalojos resueltos en 30-45 días.
Ley de propietario e inquilino
La Illinois Rent Control Preemption Act (1997) prohíbe a los municipios promulgar límites de alquiler. A pesar de los repetidos esfuerzos de derogación (HB2192, varias sesiones 2019-2024), la preeminencia sigue vigente.
La Ordenanza de Propietarios e Inquilinos Residenciales del Condado de Cook (Residential Tenant Landlord Ordinance, RTLO) se aplica a la mayoría de los alquileres del condado de Cook e impone: divulgaciones escritas obligatorias en el contrato de arrendamiento, reglas específicas de manejo del depósito de seguridad con pagos de intereses, requisitos estrictos de notificación y traslado de honorarios de abogados cuando los propietarios infringen la ordenanza. Chicago tiene la CRLTO separada (Chicago Residential Landlord and Tenant Ordinance), que es similar con sus propios requisitos. El cumplimiento no es opcional en Chicago. Trabaje con un administrador de propiedades que conozca la CRLTO a fondo.
Depósitos de seguridad: los propietarios de Chicago deben pagar intereses sobre los depósitos retenidos por más de 6 meses (tasa de Chicago fijada anualmente; la tasa de 2026 está en el rango de 0.01-0.06%, lo suficientemente baja como para que la mayoría de los propietarios simplemente no retengan depósitos para edificios cubiertos por la CRLTO, utilizando en su lugar estructuras de renta del último mes). El condado de Cook fuera de Chicago sigue la RTLO. El sur del estado sigue la Illinois Security Deposit Return Act.
Principales mercados de Illinois
Chicago — El eje central. Multifamiliares pequeños en Humboldt Park, Avondale, Logan Square, Bridgeport, Pilsen, South Shore, Rogers Park, Uptown, Albany Park. Cada vecindario tiene su propio patrón de precios y demografía de inquilinos. Las compras con DSCR de $450K-$800K para una propiedad de 2-4 unidades son comunes, con tasas de capitalización (cap rates) de 6.5-8.5% según la condición y el vecindario. Los condominios de construcción nueva en West Loop, South Loop y River North se negocian con tasas de capitalización más bajas (4-5%) y un cálculo de DSCR más ajustado.
Suburbios de Chicago (Naperville, Aurora, Joliet, Elgin) — Tasas de capitalización más bajas que en la ciudad de Chicago propiamente dicha, más viviendas unifamiliares, mejores escuelas y mayor población de inquilinos estables de alquiler a largo plazo. El cálculo de DSCR es más ajustado, pero la rotación de inquilinos es menor.
Rockford — La base de costos más baja de cualquier área metropolitana importante de Illinois. Las propiedades con DSCR suelen costar $120K-$180K con rentas de $1,100-$1,400. Tasas de capitalización de 9-11%. La trayectoria de apreciación es más débil; estrategia enfocada primero en el rendimiento.
Peoria, Springfield, Champaign-Urbana — Mercados secundarios con impulsores de demanda específicos (legado de la sede de Caterpillar, gobierno estatal, Universidad de Illinois). Cada uno es un mercado especializado que requiere administración de propiedades local.
Consideraciones especiales
La reevaluación del impuesto a la propiedad al momento de la venta es el error de suscripción n.º 1 en Illinois. Utilice el estimador posterior a la venta del Tasador del Condado de Cook. El cumplimiento de CRLTO/RTLO del Condado de Cook es el n.º 2. Contrate a un administrador de propiedades de Chicago antes de que cierre su primera operación. Rockford y los mercados del resto del estado tienen una durabilidad de la demanda mucho más débil que Chicago — el flujo de caja es el único retorno allí.
Notas sobre la formación de entidades
Las LLC de Illinois cuestan $150 para su formación y $75 anuales. Muchos inversionistas de Chicago mantienen la propiedad en una LLC de Illinois de propósito único con una sociedad holding matriz de Wyoming o Delaware. Illinois reconoce las LLC en serie. Consulte la guía de estructura de entidades.
Primeros pasos
Utilice la calculadora DSCR con la factura proyectada posterior a la reevaluación, revise las tasas actuales, luego conéctese con prestamistas DSCR que financian en Illinois.