El mercado de Detroit por debajo de $100K exige prestamistas que la mayoría de corredores no conoce. Desglose DSCR de Detroit, Grand Rapids y Lansing — tenemos prestamistas para tratos sub-$100K.
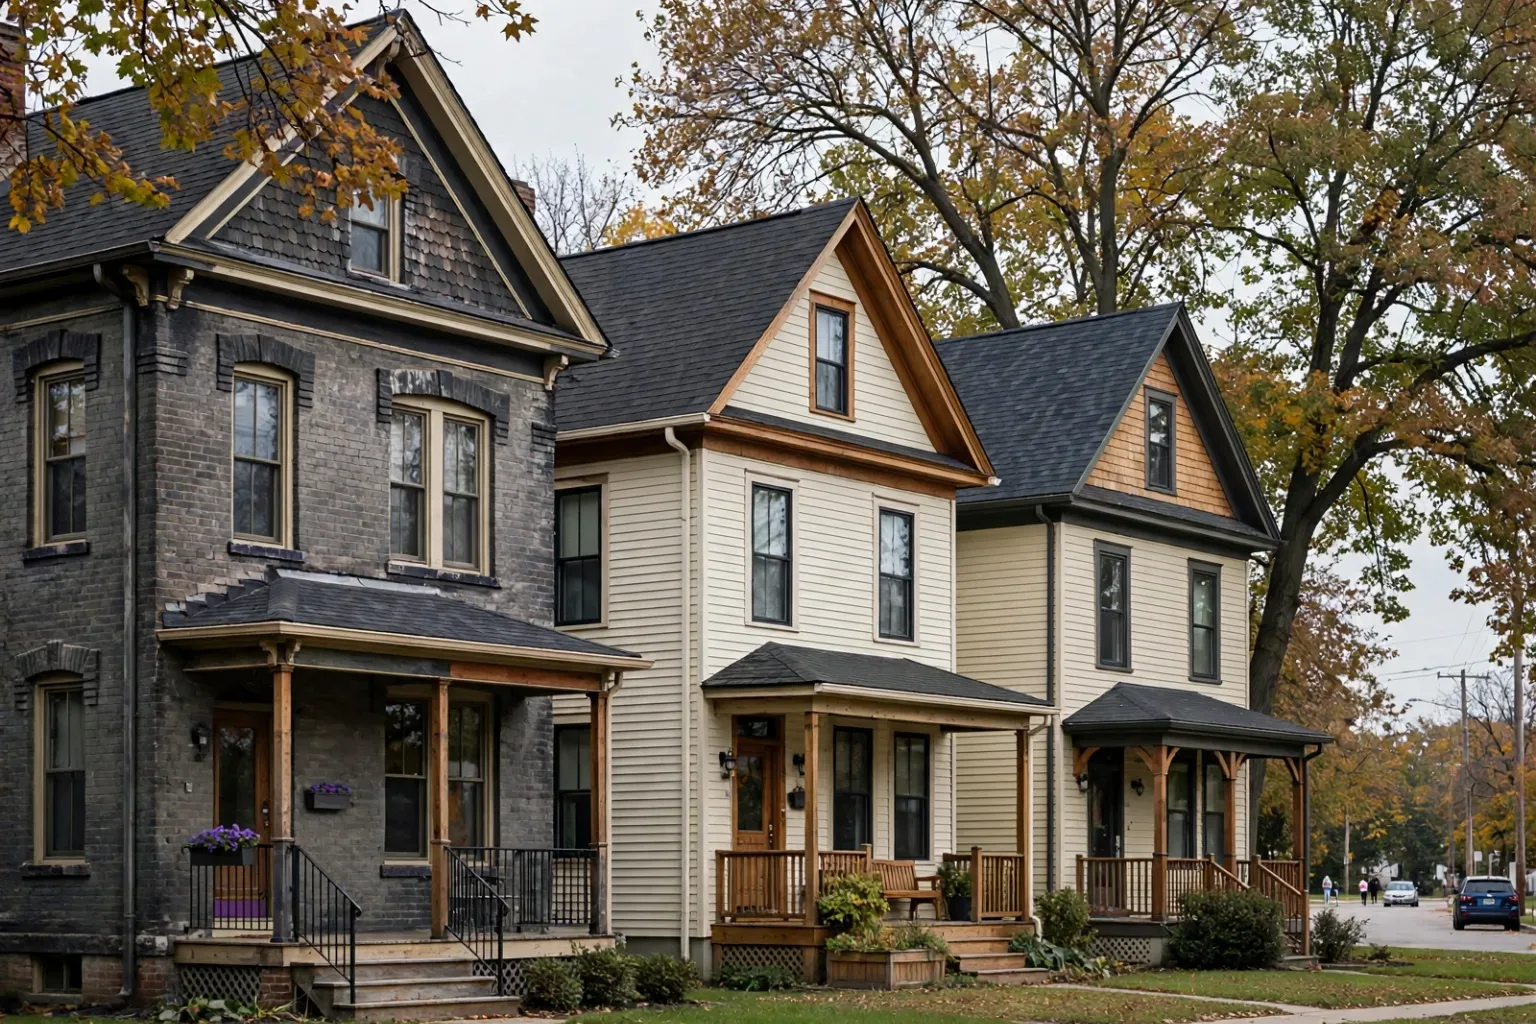
Referencia completa: Consulte nuestra guía del estado de Michigan. Este artículo se enfoca en cambios de mercado 2026 y trampas de suscripción.
El mercado DSCR de Michigan se define por un problema que la mayoría de inversionistas no encuentra en otros lugares: una porción sustancial del inventario de vivienda apto para inversionistas de Detroit se negocia por debajo de $100,000, y la mayoría de prestamistas DSCR nacionales no tocan un préstamo sub-$100K. Comprender dónde está ese umbral, qué prestamistas lo cruzan y cómo difieren estructuralmente los mercados de Detroit, Grand Rapids y Lansing es el prerrequisito para una inversión DSCR productiva en Michigan. Esta guía cubre el panorama completo — desde la mecánica del préstamo DSCR hasta la ley estatal de arrendador-inquilino hasta la matriz específica de prestamistas para tratos de Detroit sub-$100K.
Panorama del mercado de Michigan
El mercado de inversión residencial de Michigan se divide en tres zonas distintas. Detroit ocupa una categoría propia: rendimientos brutos excepcionalmente altos, precios de adquisición sub-$100K en barrios favorecidos por inversionistas, población densa de Section 8, impuestos sobre la propiedad elevados según los estándares de Michigan, y un panorama específico de la ciudad de restricciones de prestamistas. Grand Rapids es una ciudad del Medio Oeste en recuperación que ha pasado de distressed a apreciación en la última década — las rentas y los precios han subido, estrechando los márgenes de rendimiento pero creando un mercado DSCR más convencional. Lansing ancla el mercado de la capital estatal y universitario (Michigan State University en East Lansing), con impulsores de demanda distintos a las economías de Detroit o West Michigan.
Los tamaños típicos de préstamos DSCR en Michigan van de $50,000 a $600,000, un rango más amplio que la mayoría de estados. Detroit baja el piso; los tratos de Grand Rapids y Lansing se concentran en el rango de $100,000–$350,000; propiedades frente al lago de gama alta y del área de Ann Arbor llegan a $500,000+. El segmento sub-$150K del mercado tiene requisitos específicos de prestamistas que difieren materialmente de los programas DSCR estándar.
La dinámica poblacional de Michigan es compleja. Detroit ha experimentado declive poblacional durante décadas, con una tendencia modesta de estabilización desde 2020. Grand Rapids ha visto inmigración consistente de trabajadores jóvenes atraídos por su economía creciente de salud, manufactura y tecnología. Lansing se beneficia de la estabilidad del empleo gubernamental y del mercado de alquiler de estudiantes y facultad de MSU.
El problema DSCR sub-$100K de Detroit
Este es el desafío central de suscripción para inversionistas de Michigan, y merece un tratamiento detallado.
Por qué existe: El inventario de vivienda de Detroit — particularmente SFR y dúplex aptos para inversionistas en barrios del este, noroeste y suroeste — se negocia en el rango de $35,000–$110,000. Al 75% LTV, estas propiedades generan préstamos de $26,000–$82,500. La mayoría de programas DSCR nacionales tienen montos mínimos de préstamo de $100,000–$150,000, que establecen para asegurar que la economía del trato tenga sentido para la sobrecarga operativa de originar y administrar el préstamo.
La consecuencia: Un inversionista que compra un SFR de Detroit por $80,000 con un perfil DSCR excelente (rentando a $1,000–$1,200/mes contra un préstamo de $60,000) no puede acceder a la mayoría de programas DSCR a pesar de tener cobertura de deuda superior. Los fundamentos de la propiedad son sólidos, pero el tamaño del préstamo la descalifica del mercado convencional.
Prestamistas que cruzan el umbral: Trabajamos con prestamistas específicos que originan préstamos DSCR en Michigan desde $50,000–$75,000. Estos programas típicamente requieren:
- Máximo 70% LTV (no 75–80%)
- Mínimo 700–720 FICO
- 12 meses de reservas PITIA (vs. 6 meses en programas estándar)
- Prueba de contrato de arrendamiento vigente (sin DSCR en propiedad vacía en préstamos sub-$100K)
- Estándares de condición de propiedad: sin mantenimiento diferido, servicios funcionales, sin violaciones de código
La prima de tasa para programas DSCR sub-$100K en Detroit corre aproximadamente 0.50%–1.00% por encima del precio DSCR estándar, reflejando el costo operativo de administrar préstamos más pequeños y el riesgo de concentración en un mercado inmobiliario de ciudad con un solo empleador principal. Incluso con la prima, el rendimiento bruto en propiedades de Detroit es lo suficientemente alto para que la matemática funcione.
El problema de impuestos sobre la propiedad de Detroit
La estructura de impuestos sobre la propiedad de Detroit es una fricción DSCR específica que los inversionistas frecuentemente subestiman. La tasa de millaje de Detroit está entre las más altas de Michigan, y el tope de valor tasable de Michigan (Proposal A, 1994) significa que las propiedades con propietarios de largo plazo tienen valores tasados artificialmente bajos que se restablecen al State Equalized Value (SEV) al momento de la venta. Cuando un inversionista compra una propiedad en Detroit, el valor tasable se restablece — a veces duplicando o triplicando la factura fiscal del propietario anterior.
Impacto práctico: Un inversionista que compra una propiedad en Detroit por $80,000 puede enfrentar un valor tasable de $40,000 (el SEV de Detroit típicamente es 50% del valor de mercado según la ley de tasación de Michigan). Con la tasa de millaje de Detroit de aproximadamente 70 mills, la factura fiscal anual corre aproximadamente $2,800/año ($233/mes). Sumado a un P&I de $500/mes y seguro de $100/mes, el PITIA es $833/mes contra renta de $1,100/mes — un DSCR de 1.32. La matemática aún funciona, pero el componente fiscal es sustancial en relación al tamaño del préstamo, y los inversionistas que usan estimaciones fiscales promedio estatales ($131 en una propiedad de $120,000 al promedio de Michigan del 1.31%) subcalcularán significativamente la carga fiscal real de Detroit.
Los inversionistas deben obtener una estimación de factura fiscal actual de la oficina del Assessor de Detroit usando el SEV post-venta antes de finalizar la suscripción DSCR. La calculadora DSCR puede modelar esto con entradas PITIA personalizadas.
Barrios de Detroit y viabilidad DSCR
Los barrios de inversión de Detroit no son uniformes. Ciertos corredores tienen mercados activos y aceptación razonable de prestamistas; otros enfrentan desafíos de condición de propiedad, problemas ambientales o restricciones geográficas de prestamistas.
Corredores fuertes para inversionistas: Northwest Detroit (Rosedale Park, Grandmont), East English Village, y porciones de Southwest Detroit (Mexicantown, Springwells) han experimentado actividad de inversión, renovación y calidad de inquilinos mejorada. Las propiedades en estas áreas tienden a cumplir los requisitos de condición de propiedad de prestamistas y tienen demanda de alquiler más consistente.
Concentración de Section 8: La tenencia de vouchers de Detroit Housing Commission es prevalente en gran parte del inventario de inversionistas de Detroit. Los inversionistas que suscriben tratos de Detroit con renta Section 8 deben confirmar la aceptación de tenencia con voucher por parte del prestamista DSCR antes de comprometerse. Revise la guía DSCR Section 8 HAP para qué prestamistas aceptan específicamente versus prohíben inquilinos Housing Choice Voucher.
Restricciones geográficas de prestamistas: Algunos prestamistas DSCR tienen restricciones generales sobre propiedades dentro de los límites de la ciudad de Detroit (no metro Detroit — específicamente la ciudad). Estas restricciones provienen de tasas históricas de incumplimiento, complejidad de tasación y preocupaciones de condición de propiedad en partes de la ciudad. Los inversionistas que operan en Detroit propiamente deben enrutar tratos a través de prestamistas conocidos por originar activamente en Detroit en lugar de prestamistas que técnicamente no tienen exclusión geográfica pero rara vez cierran tratos en Detroit.
Grand Rapids
Grand Rapids ha emergido como uno de los mejores mercados DSCR de flujo de caja en el Medio Oeste fuera de la categoría de ciudades distressed. La economía del MSA de Grand Rapids se diversificó significativamente entre 2015–2025: Spectrum Health (ahora Corewell Health), Amway (Alticor), muebles y manufactura, y un sector tecnológico creciente anclan el empleo.
Los precios medianos de SFR en Grand Rapids han subido sustancialmente — de aproximadamente $140,000 en 2018 a $250,000–$320,000 a mediados de 2025 para propiedades de calidad para inversionistas. Esta apreciación comprime los rendimientos actuales comparados con hace una década, pero el mercado aún produce resultados DSCR viables:
Un trato representativo en Grand Rapids propiamente o suburbios del condado de Kent: SFR 3BR a $270,000, 75% LTV, préstamo de $202,500 al 7.0%. P&I es $1,347. Impuestos sobre la propiedad al 1.31% efectivo de Michigan sobre $270,000: $295/mes. Seguro: $160/mes. PITIA total: $1,802. Renta de mercado para 3BR en corredores del mercado de Grand Rapids: $1,800–$2,200/mes. DSCR: 1.00–1.22.
El rango refleja la heterogeneidad del mercado en Grand Rapids. Los inversionistas que compran en los barrios más apreciados (Eastown, East Hills, Creston) enfrentan la matemática DSCR más ajustada. Los inversionistas que apuntan a Wyoming, Kentwood y Walker (suburbios adyacentes dentro del condado de Kent) encuentran márgenes de rendimiento ligeramente mejores con demanda de inquilinos similar.
Los montos de préstamo en Grand Rapids superan consistentemente los mínimos de prestamistas DSCR. El problema sub-$100K de Detroit no aplica aquí. Los programas DSCR nacionales activos en Michigan generalmente suscriben Grand Rapids sin overlays de mercado secundario.
Lansing
El mercado de inversión de Lansing se nutre de dos fuentes de demanda: empleo del gobierno estatal (capital de Michigan) y Michigan State University en East Lansing. Estos dos impulsores crean cohortes de alquiler distintas — empleados gubernamentales que rentan a largo plazo versus estudiantes y facultad con patrones de demanda más transitorios.
Para inversionistas DSCR, la distinción práctica: las propiedades con inquilinos a largo plazo cerca del Capitolio y corredores de oficinas gubernamentales se comportan como alquileres residenciales estándar, mientras que la proximidad a MSU crea demanda de configuraciones de vivienda estudiantil (más dormitorios, mayor ocupación) que algunos prestamistas DSCR suscriben de manera diferente. Vea la guía DSCR 2–4 unidades para cómo los overlays de prestamistas aplican a multifamiliar pequeño cerca de mercados universitarios.
Los puntos de precio en Lansing van de $130,000–$220,000 para SFR estándar apto para inversionistas. Rentas en barrios establecidos de Lansing: $1,100–$1,600/mes para 3BR. La matemática DSCR es comparable a Birmingham, Alabama — 1.25–1.45 al 75% LTV con supuestos de tasa del 7.0%.
Los impuestos sobre la propiedad de Michigan, sin embargo, son más altos que los de Alabama (1.31% vs. 0.41% tasa efectiva), lo que aumenta el PITIA y comprime el DSCR comparado con mercados con rentas y precios de compra similares. Una propiedad de $180,000 en Lansing lleva aproximadamente $197/mes en impuestos sobre la propiedad; una propiedad de $180,000 en Birmingham lleva aproximadamente $62/mes. Esa diferencia de $135/mes se traduce en un DSCR de aproximadamente 0.10 en tamaños de préstamo estándar.
¿Trato en Detroit por debajo de $100K? Tenemos prestamistas para eso.
La mayoría de prestamistas DSCR no bajan de $100K. Trabajamos con quienes sí — y cierran activamente en Detroit.
Ley de arrendador-inquilino de Michigan
Ejecución hipotecaria: Michigan usa ejecución no judicial (foreclosure by advertisement) para la mayoría de incumplimientos de hipotecas residenciales. El proceso requiere una publicación mínima de 4 semanas en un periódico local antes de la venta del sheriff. El factor clave específico de Michigan: período de redención estatutario. Después de la venta del sheriff, el prestatario tiene 6 meses para redimir la propiedad (pagar la deuda completa). En ciertas circunstancias (propiedad abandonada o más de 1/3 del saldo del préstamo ya pagado), el período de redención puede acortarse a 30 días por orden judicial.
El período de redención de 6 meses significa que incluso después de una venta del sheriff completada, un inversionista o prestamista no tiene control claro del colateral durante 6 meses. Esto es más largo que Georgia (sin período de redención), Alabama (sin período de redención) y Carolina del Norte (sin período de redención). Los prestamistas familiarizados con Michigan lo contabilizan; los prestamistas menos familiarizados con el estado pueden aplicar overlays conservadores o requerir reservas adicionales para compensar.
Plazo efectivo total desde incumplimiento hasta título claro: 8–14 meses en Michigan para ejecuciones hipotecarias residenciales estándar. Esto es materialmente más largo que los estados sureños no judiciales, y algunos prestamistas cotizan tratos de Michigan con una prima de tasa modesta que refleja este plazo extendido.
Desalojo: Los desalojos de Michigan por falta de pago siguen un procedimiento de aviso y luego presentación. Después de un aviso de 7 días para pagar o desalojar, el arrendador puede presentar una queja de summary proceedings en el tribunal de distrito. Una audiencia típicamente se programa dentro de 10–14 días de la presentación. Si el fallo es a favor del arrendador, el inquilino tiene 10 días para desalojar; luego se emite un writ of restitution. Plazo estándar de desalojo no impugnado desde aviso hasta posesión: 30–45 días (Michigan Courts, 2025).
Depósito de seguridad: Michigan limita los depósitos a 1.5 meses de renta (MCL 554.602). Los depósitos deben mantenerse en una institución financiera y el arrendador debe proporcionar aviso escrito del depositario dentro de 14 días de recibir el depósito. El arrendador tiene 30 días después de la terminación para devolver el depósito o proporcionar deducciones itemizadas.
Control de renta: La ley estatal de Michigan prohíbe ordenanzas locales de control de renta (MCL 123.411). Ninguna ciudad de Michigan — incluyendo Detroit, Grand Rapids o Ann Arbor — puede imponer estabilización de renta.
Dinámica de seguros en Michigan
El entorno de seguros de Michigan no lleva el riesgo de huracanes o incendios forestales de estados costeros u occidentales, pero no está exento de fricción.
El seguro de propiedad para SFR estándar en Michigan promedia aproximadamente $1,100–$1,800/año para propiedades de inversionistas dependiendo del tipo de construcción, edad y ubicación. Las propiedades del metro Detroit y Grand Rapids sin mantenimiento diferido significativo se aseguran sin dificultad inusual.
Consideraciones de seguro específicas de Detroit: Las propiedades de Detroit — particularmente inventario antiguo — enfrentan dos desafíos específicos. Primero, varias aseguradoras principales han reducido su apetito por propiedades de Detroit debido a vacancia, estadísticas de crimen y condición de propiedad. El Michigan FAIR Plan sirve como asegurador de último recurso para propiedades de Detroit que no pueden obtener cobertura privada. Las primas del FAIR Plan típicamente son más altas que el mercado privado; presupueste $2,000–$3,000/año para propiedades de Detroit en el FAIR Plan. Segundo, las propiedades con mantenimiento diferido o sistemas no funcionales (calefacción, plomería) pueden enfrentar limitaciones de cobertura o rechazos — un prestamista que requiere prueba de seguro en una propiedad en mal estado requerirá remediación antes del cierre.
Inundaciones en metro Detroit: Varios municipios del área de Detroit han experimentado eventos significativos de inundación por infraestructura (2014, eventos de lluvia extrema de 2021). Los mapas de zonas de inundación FEMA se han actualizado en algunas áreas. Los inversionistas en porciones bajas del metro Detroit deben verificar el estado actual de la zona de inundación y presupuestar seguro de inundación si aplica.
Consideraciones de edad del techo: El ciclo de congelación-descongelación de Michigan es duro para los sistemas de techado. Las propiedades con techos de más de 15–20 años frecuentemente enfrentan limitaciones de cobertura o rechazos de aseguradoras estándar. Presupueste inspección de techo y posible reemplazo como condición de financiamiento en propiedades antiguas de Detroit y Lansing.
Consideraciones específicas de Michigan sobre PPP y redención en ejecución hipotecaria
El período de redención de 6 meses de Michigan tiene una implicación secundaria: los prestamistas que mantienen papel de Michigan no pueden vender o transferir libremente el colateral durante el período de redención. Esto ha influido en que algunos prestamistas agreguen Michigan a listas de estados donde aplican conservadoramente — topes LTV más bajos, reservas más altas o primas de tasa — para compensar el plazo extendido.
Desde el punto de vista de penalidad por prepago, Michigan no tiene estatuto que restrinja PPPs en propiedades de inversión. Las estructuras PPP DSCR estándar aplican. Los inversionistas en Detroit que anticipan refinanciar a medida que los valores de propiedad se aprecian (la historia de apreciación de Detroit ha sido inconsistente — real para algunos barrios, estancada para otros) deben ser especialmente cuidadosos al modelar el costo PPP en relación al período de tenencia esperado. El plazo de apreciación de Detroit es más difícil de predecir que el de Charlotte o Raleigh.
Panorama del apetito de prestamistas — Michigan
| Postura del prestamista | Prést. mín. | LTV máx. | Rango de tasa indicativo | Notas |
|---|---|---|---|---|
| Especialistas DSCR nacionales (Grand Rapids/Lansing) | $100,000 | 80% | 6.75%–7.50% | Activos en Grand Rapids/Lansing; fuerte volumen en condado de Kent |
| Especialistas DSCR nacionales (metro Detroit) | $100,000 | 75% | 7.00%–7.75% | Cubren metro Detroit; condados Wayne, Oakland, Macomb |
| Especialistas sub-$100K (ciudad de Detroit) | $50,000 | 70% | 7.75%–8.75% | Límites de la ciudad de Detroit; requieren FICO 720, 12 meses reservas, propiedad ocupada |
| Prestamistas de cartera (enfocados en Michigan) | $75,000 | 70% | 7.50%–8.50% | Bancos y cooperativas de crédito con charter en Michigan; basados en relación |
| Programas sin ratio | $150,000 | 70% | 8.00%–8.75% | FICO 720+, 12 meses reservas; no disponibles por debajo de $150K |
Los rangos de tasa son ilustrativos, obtenidos de nuestra red de prestamistas (septiembre 2026). El precio individual variará.
Ejemplo trabajado: SFR de Detroit — trato sub-$100K
Propiedad: SFR 3BR/1.5BA en Northwest Detroit (corredor Rosedale Park)
Precio de compra: $85,000
Monto del préstamo (70% LTV): $59,500
Tasa: 8.25% / fijo 30 años, PPP 5-4-3-2-1 (tasa de programa sub-$100K)
Desglose mensual PITIA:
- Principal e interés (8.25%, $59,500): $447
- Impuestos sobre la propiedad (estimación post-venta Detroit, $2,800/año): $233
- Seguro de propietario (FAIR Plan, estimado): $200
- PITIA total: $880
Renta de mercado: $1,050/mes (pago de voucher Section 8 para 3BR, calendario actual de Detroit Housing Commission)
DSCR: $1,050 / $880 = 1.19
Un DSCR de 1.19 está dentro del rango pero más ajustado que los ejemplos de Greensboro o Birmingham. El pago inicial del inversionista al 30% es $25,500. Con 12 meses de reservas PITIA ($10,560 para el requisito del programa sub-$100K), costos de cierre de aproximadamente $3,000–$4,000, y cualquier reparación pre-cierre para cumplir estándares de condición del prestamista, el capital total al cierre corre aproximadamente $40,000–$43,000.
Con $43,000 de capital total y renta de $1,050/mes, el rendimiento bruto sobre capital invertido supera 29%. Incluso neto de gastos (vacancia, mantenimiento, administración de propiedad), el perfil de retorno cash-on-cash es materialmente más alto que inversiones DSCR estándar a tasa de mercado. Por esto Detroit atrae inversionistas enfocados en rendimiento dispuestos a navegar la complejidad específica de prestamistas y operacional del mercado.
Contraste con Grand Rapids: Un trato de $270,000 en Grand Rapids al 75% LTV requiere aproximadamente $77,000+ en capital total (pago inicial + reservas + costos de cierre). Renta a $2,000/mes contra PITIA de $1,802 produce un DSCR de 1.11 y un retorno cash-on-cash en el rango de 8%–12%. Mejores retornos absolutos en el trato de Detroit; mayor liquidez y menor complejidad operacional en el trato de Grand Rapids.
Errores comunes que cometen los inversionistas de Michigan
Usar prestamistas DSCR estándar para tratos sub-$100K de Detroit. Comprometerse con un prestamista nacional con mínimo de $100,000 en un trato de Detroit que produce un préstamo de $60,000 desperdicia 2–3 semanas y potencialmente cuesta dinero de earnest money. Identificar un prestamista sub-$100K antes de firmar contrato en propiedades de Detroit es procedimiento operativo estándar.
Subestimar impuestos sobre la propiedad en re-tasación post-venta. El Proposal A de Michigan limita los aumentos de valor tasable para propietarios existentes, pero el tope se restablece en la venta. Los inversionistas que modelan impuestos usando la factura fiscal del propietario anterior — a veces 30–50% por debajo de lo que pagará el inversionista — sobreestiman significativamente el DSCR. Obtenga el SEV actual del assessor y calcule impuestos post-venta antes de suscribir.
Ignorar el período de redención en la planificación de salida. Si una inversión en Michigan va a ejecución hipotecaria, el período de redención de 6 meses significa recuperación retrasada de capital. Los inversionistas que compran propiedades distressed o de rehabilitación deben contabilizar esto en su modelado de riesgo. Los prestamistas que mantienen papel de Michigan lo saben — es una razón por la que las tasas en Michigan pueden ser 0.25%–0.50% más altas que en estados sureños no judiciales sin período de redención.
Aplicar supuestos de seguro de Detroit a todos los mercados de Michigan. Las primas del FAIR Plan de Detroit no son representativas de los costos de seguro de Grand Rapids o Lansing. Usar estimaciones de seguro a nivel Detroit para propiedades de Grand Rapids sobreestima el PITIA y subestima el DSCR para esos tratos.
No verificar cobertura de prestamista para límites de la ciudad de Detroit versus metro Detroit. Varios prestamistas DSCR que indican “cobertura Michigan” operan exclusivamente en Oakland, Macomb y Wayne County suburbano. Los límites de la ciudad de Detroit son una aprobación separada que requiere confirmación específica del prestamista. Siempre verifique cobertura en límites de la ciudad antes de ordenar una tasación.
Cierre
El mercado DSCR de Michigan recompensa a inversionistas que comprenden sus puntos de fricción específicos: el problema del piso de préstamo sub-$100K en Detroit, el restablecimiento de impuestos sobre la propiedad post-venta, el período de redención de ejecución hipotecaria de 6 meses, y la complejidad de seguros para el inventario de vivienda antiguo de Detroit. Con las relaciones de prestamistas correctas, estos puntos de fricción son navegables, y el perfil de rendimiento — particularmente en Detroit — está entre los más fuertes de cualquier metro principal de EE.UU.
¿Inversionista en Detroit con un trato sub-$100K? Tenemos prestamistas para eso. Obtenga emparejamiento y enrutaremos su trato de Detroit al programa correcto — especialistas sub-$100K que cierran activamente en Wayne County, en términos que el mercado convencional no ofrecerá.