
Guía DSCR Indiana: submercados de flujo de caja de Indianapolis bajo $200K, fundamentos de Fort Wayne, ley favorable al arrendador, plazos de ejecución judicial y apetito actual de prestamistas.
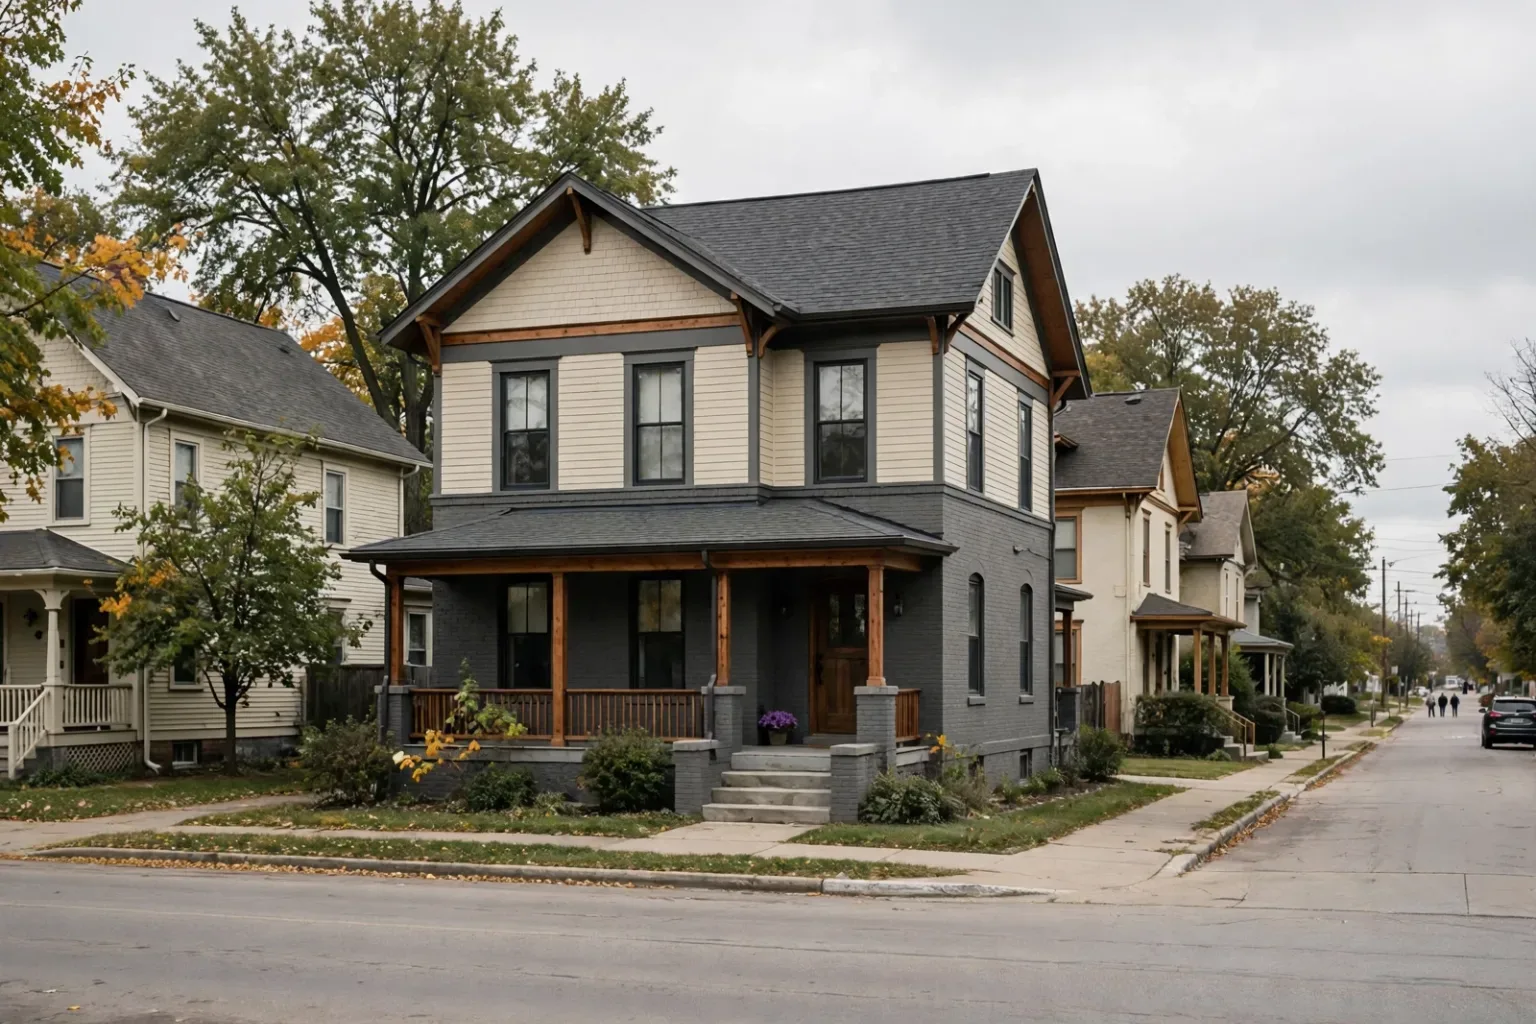
Referencia completa: Consulte nuestra guía del estado de Indiana. Este artículo se enfoca en cambios de mercado 2026 y trampas de suscripción.
Indianapolis es, por volumen de tratos, uno de los mercados DSCR más activos con los que trabaja nuestro equipo — y no recibe la cobertura mediática que merece. La combinación de precios de adquisición accesibles, ratios renta-PITIA sólidos, un entorno legal genuinamente favorable al arrendador e impuestos bajos a la propiedad hace que la suscripción de prestamo dscr indiana produzca algunos de los perfiles de aprobación más consistentes de nuestra red. Esta guía cubre en detalle los submercados de Indianapolis, incluye Fort Wayne y South Bend, y aborda los matices legales y de seguros a nivel estatal que determinan qué prestamistas trabajarán tratos en Indiana.
Panorama del mercado de inversión en Indiana
La población de Indiana ha crecido modestamente — aproximadamente 200,000 residentes netos nuevos entre 2020 y 2024 (U.S. Census Bureau) — con el crecimiento concentrado en el Área Estadística Metropolitana de Indianapolis (Marion County y los condados circundantes de Hamilton, Hendricks, Johnson y Boone). La economía de Indiana está anclada en manufactura, salud (Eli Lilly, Indiana University Health) y logística, todos los cuales generan demanda de alquiler estable de clase trabajadora y media.
La característica definitoria del préstamo DSCR en Indiana es la relación renta-PITIA. Los impuestos modestos a la propiedad de Indiana (tasas efectivas promedio de 0.8–1.1% del valor tasado a nivel estatal), precios de adquisición asequibles y rentas de mercado que han seguido el ritmo de la apreciación de precios significan que los ratios DSCR frecuentemente llegan a 1.10–1.30 en estructuras estándar al 75% LTV — un nivel que satisface a la mayoría de prestamistas convencionales sin estructuración complicada.
Nuestro flujo de tratos DSCR en Indiana va de aproximadamente $90,000 (SFR en Fort Wayne) a $500,000 (multifamiliar en Indianapolis o SFR suburbano), con mediana alrededor de $165,000. A diferencia de Ohio, donde una porción significativa del inventario cae por debajo de $100,000, el mercado de inversionistas de Indiana está más concentrado en el rango de $100,000–$200,000 — aún accesible, pero por encima de los mínimos de préstamo de la mayoría de programas DSCR nacionales.
El impuesto estatal sobre la renta de Indiana es una tasa fija del 3.15% sobre ingreso bruto ajustado a partir de 2026. Los impuestos locales del condado agregan 0.35%–2.9% según el condado. El ingreso por alquiler está sujeto a esta tasa combinada, que es modesta pero más alta que estados sin impuesto sobre la renta. En una ganancia neta anual de alquiler de $15,000, la carga fiscal estatal + condado corre de $525–$900 — no es un factor decisivo pero es relevante para modelar el retorno después de impuestos para inversionistas fuera del estado.
Principales ciudades de Indiana: flujo de caja y crecimiento
Indianapolis
Indianapolis es nuestro mercado principal en Indiana y uno de los mercados individuales de mayor volumen en toda nuestra red DSCR. La tesis de inversión del metro es directa: gran inventario de SFR y multifamiliar pequeño a precios accesibles, demanda de alquiler sólida de una base de empleo diversificada y fundamentos predecibles que no han experimentado la volatilidad de auge-caída de mercados Sunbelt de alto crecimiento.
Desglose de submercados para inversionistas:
- Lawrence, Warren Township, Beech Grove: Anillo exterior del este de Indianapolis. Precios de adquisición $100,000–$155,000, rentas $1,050–$1,350/mes. Fuerte demanda de alquiler de clase trabajadora. Concentración de Section 8 en algunas áreas.
- Southport, Perry Township: Sur de Indianapolis. Precios $120,000–$175,000, rentas $1,100–$1,450. Buena calidad de inquilinos, carácter suburbano.
- Pike Township, noroeste de Indianapolis: Precios $130,000–$190,000, rentas $1,200–$1,550. Mezcla de inquilinos más diversa.
- Near Eastside/Bates-Hendricks (emergente): Oportunidad de renovación urbana. Precios $80,000–$150,000 (pre-renovación) con fuerte potencial alcista. Juego de value-add más sofisticado que requiere gestión experimentada.
- Fishers, Carmel, Noblesville (Hamilton County): Suburbios del norte. Precios $250,000–$400,000, rentas $1,800–$2,400. Mejor calidad de inquilinos, menor intensidad de gestión, cobertura DSCR más ajustada (a menudo rango 1.0–1.10).
Perfil DSCR: Sólido en la mayoría de submercados de Indianapolis. El anillo exterior del este y sur produce los mejores ratios DSCR. Los suburbios de Hamilton County producen ratios más moderados pero con menor carga de gestión.
Estrategia de inversionista: Flujo de caja primario en el anillo exterior de Marion County. Apreciación más flujo de caja en suburbios de Hamilton County. Multifamiliar pequeño (dúplex, tríplex) es una estrategia de alto retorno en Indianapolis dada la densidad de inventario disponible.
Fort Wayne
Fort Wayne es la segunda ciudad más grande de Indiana y un mercado de flujo de caja consistentemente subestimado. La base manufacturera de la ciudad (planta de transmisiones de General Motors, varios proveedores automotrices de nivel 1) y el empleo en salud (Parkview Health, Parkview Regional Medical Center) crean demanda de alquiler estable de ingresos blue-collar y medios.
Perfil DSCR: Los precios de adquisición para SFR de grado inversionista en Fort Wayne van de $90,000–$160,000. Las rentas en barrios establecidos de inversionistas (sureste de Fort Wayne, Waynedale, área de Georgetown) son $900–$1,250/mes. El DSCR al 75% LTV típicamente cae en el rango 1.15–1.40 — cobertura sólida con requisitos de gestión modestos.
Estrategia de inversionista: Flujo de caja primario. Fort Wayne no tiene la misma narrativa de apreciación que Indianapolis, pero produce un rendimiento DSCR confiable y silencioso. Los inversionistas que quieren flujo de caja neto consistente de $150–$300/mes por puerta sin atención constante de gestión encuentran Fort Wayne productivo.
Atención al mínimo de préstamo: Los precios de adquisición en Fort Wayne a veces caen por debajo de $100,000, activando restricciones de préstamo mínimo en algunos programas DSCR nacionales. Confirme el tamaño mínimo de préstamo antes de comprometerse con un trato en el rango de precios sub-$100,000.
South Bend
El mercado de inversión de South Bend está moldeado por dos impulsores de demanda distintos: la Universidad de Notre Dame (que crea fuerte demanda de alquiler en barrios a distancia caminable) y una base industrial de clase trabajadora (el corredor de manufactura de RV del condado de Elkhart está cerca).
Perfil DSCR: Los barrios adyacentes a Notre Dame (cerca del campus, Howard Park, corredor de Indiana Avenue) soportan rentas de $1,200–$1,600 sobre precios de adquisición de $120,000–$200,000. Los ratios DSCR generalmente están en el rango 1.10–1.25 con 75% LTV estándar.
Nota sobre vivienda estudiantil: Las propiedades claramente comercializadas o posicionadas como vivienda estudiantil (múltiples ocupantes no relacionados, estructuras de arrendamiento ligadas al calendario académico) pueden activar restricciones adicionales en algunos prestamistas DSCR. Confirme con su prestamista si el perfil de inquilino previsto de la propiedad activa alguna restricción de vivienda estudiantil. Nuestra guía DSCR de vivienda estudiantil (próximamente) cubre esto en detalle.
Estrategia de inversionista: Flujo de caja en el corredor de Notre Dame. La tenencia a largo plazo funciona dado el ancla institucional; las rotaciones tienden a ser predecibles (calendario del año académico).
Muncie/Anderson/Kokomo (mercados secundarios): Estas ciudades más pequeñas de Indiana tienen precios de adquisición extremadamente bajos ($50,000–$90,000) con rentas de $700–$950/mes. Los ratios DSCR en papel son excelentes, pero las restricciones de tamaño mínimo de préstamo en prestamistas nacionales eliminan la mayoría de tratos. Estos mercados son atendidos principalmente por bancos comunitarios locales y prestamistas de cartera en lugar de programas DSCR nacionales.
Ley de arrendador-inquilino en Indiana
El marco de arrendador-inquilino de Indiana se considera uno de los más favorables al arrendador en el Medio Oeste.
Plazo de desalojo: Por falta de pago de renta, Indiana requiere un aviso de 10 días para pagar o desocupar (Indiana Code §32-31-1-6). Después del período de aviso, el arrendador puede presentar una demanda de desalojo en tribunal de reclamos menores o tribunal superior. Las audiencias típicamente se programan dentro de 10–14 días. Un caso no impugnado resulta en sentencia dentro de 2–3 semanas de la audiencia; el desalojo físico vía orden del sheriff sigue en días. Plazo total en caso no impugnado: 5–7 semanas desde el aviso inicial hasta la posesión física — más rápido que Ohio y mucho más rápido que el proceso judicial de Florida.
Límites de depósito de seguridad: Indiana no limita los montos de depósito de seguridad (Indiana Code §32-31-3-9). Los arrendadores pueden cobrar cualquier monto. El arrendador debe devolver los depósitos dentro de 45 días de la terminación del arrendamiento con un desglose detallado de deducciones.
Control de rentas: Indiana no tiene control de rentas a nivel estatal. La ley estatal (Indiana Code §36-1-20) prohíbe explícitamente a los gobiernos locales promulgar ordenanzas de control de rentas. Ninguna ciudad de Indiana tiene control de rentas, y la ley estatal impide que se promulgue alguna.
Requisitos de entrada del arrendador: Indiana requiere que los arrendadores proporcionen aviso razonable (típicamente 24 horas es el estándar aplicado por los tribunales, aunque no está específicamente establecido en estatuto) antes de entrar a una unidad de alquiler para reparaciones o inspecciones. Esto es consistente con la mayoría de estados favorables al arrendador.
Recursos del inquilino: Los inquilinos de Indiana tienen recursos de autoayuda limitados comparados con estados con leyes de protección al inquilino más fuertes. Las reclamaciones por desalojo retaliatorio son reconocidas pero tienen una carga de prueba relativamente alta. Este es un factor de riesgo modesto pero no una barrera sistemática para arrendadores.
Ejecución judicial: Indiana requiere ejecución supervisada por tribunal. Marion County (Indianapolis) típicamente procesa ejecuciones no impugnadas de propiedades de inversión residencial en 6–9 meses desde la presentación hasta la subasta del sheriff. Allen County (Fort Wayne) avanza de manera similar. Los casos impugnados o presentaciones de bancarrota pueden extenderse significativamente. Este plazo es más largo que estados no judiciales (Texas, Tennessee) pero generalmente más rápido que los tribunales congestionados de Cuyahoga County en Ohio.
Regulación STR en Indiana
Indiana no tiene un mercado STR turístico fuerte a nivel estatal — el estado no tiene las playas de Florida ni las Smoky Mountains de Tennessee. La actividad STR se concentra en unos pocos contextos específicos:
Indianapolis: Registro STR requerido. Marion County exige permisos para operaciones de alquiler a corto plazo. Sin tope duro de permisos a partir de 2026, pero la aplicación de cumplimiento ha aumentado desde 2024. El mercado STR está impulsado principalmente por visitantes de convenciones, fanáticos de carreras (Indianapolis Motor Speedway alberga eventos de IndyCar y NASCAR) y visitantes de deportes universitarios.
Indiana Dunes (condado de Porter, costa del lago Michigan): Un mercado STR estacional genuino impulsado por la proximidad a las playas del lago Michigan (Indiana Dunes National Park). Las propiedades en Portage, Michigan City y Ogden Dunes rentan por $2,500–$4,000/mes durante la temporada pico. Este es un mercado estacional de verano con significativa debilidad fuera de temporada. Los prestamistas DSCR con programas STR que funcionan aquí típicamente aplican recortes estacionales.
Área de Notre Dame (South Bend/Mishawaka): Actividad STR limitada alrededor de fines de semana de juegos. No es una base de ingreso STR confiable de año completo para suscripción DSCR.
Para la mayoría de inversionistas DSCR en Indiana, STR no es la tesis de ingreso primaria — el alquiler a largo plazo y a mediano plazo es la estrategia dominante.
Dinámica de seguros en Indiana
El mercado de seguros de propiedad de Indiana es estable y razonablemente precio. Sin exposición mayor a huracanes, sin riesgo de incendio forestal y eventos climáticos manejables hacen de Indiana uno de los estados de menor costo para seguro de arrendador.
Consideraciones clave:
- Primas anuales: Una póliza típica de arrendador SFR en Indianapolis corre $900–$1,600/año. Fort Wayne y South Bend son similares. Estos son comparables a Ohio y significativamente menores que Florida o Texas costero.
- Riesgo de tornado: Indiana se encuentra dentro del corredor propenso a tornados del Medio Oeste. El centro-oeste y suroeste de Indiana (áreas de Terre Haute, Kokomo) tienen mayor frecuencia que Indianapolis o Fort Wayne. La cobertura de viento está incluida en pólizas estándar de arrendador — no se requiere endoso separado de viento como en Florida.
- Zonas de inundación: Algunos barrios de Indianapolis cerca del río White y Fall Creek tienen requisitos NFIP. La mayoría de submercados de inversionistas están fuera de Zona AE/A. Fort Wayne tiene algo de riesgo de inundación a lo largo del sistema del río Maumee.
Los bajos costos de seguro son un contribuyente silencioso a los ratios DSCR favorables de Indiana. Donde el seguro en Florida puede agregar $400–$600/mes al PITIA, el de Indiana agrega $75–$135/mes — una diferencia de $270–$460/mes que mejora directamente la cobertura DSCR en tratos idénticos.
¿Inversionista en Indy? Cerramos préstamos DSCR en Indiana cada semana
Nuestra red de prestamistas cubre SFR sub-$200K en Indianapolis, multifamiliar pequeño y tratos de flujo de caja en Fort Wayne con cotización en 24 horas.
Reglas de penalidad por prepago en Indiana
Indiana no tiene ley estatal específica que restrinja penalidades por prepago en préstamos DSCR de propiedades de inversión. Los préstamos DSCR son productos no-QM, y los términos PPP se rigen por el acuerdo de préstamo.
Los tratos DSCR estándar en Indiana se ofrecen con penalidades por prepago escalonadas de 3 o 5 años (5-4-3-2-1%). Para inversionistas de Indianapolis con una estrategia de tenencia definida de 5+ años, aceptar un PPP de 5 años a cambio de una tasa más baja (típicamente 0.35–0.50% más baja) usualmente tiene sentido. Para inversionistas que usan una estrategia BRRRR y planean refinanciar dentro de 2–3 años, una estructura PPP más corta o sin PPP reduce la fricción de salida.
El proceso de ejecución judicial de Indiana (6–9 meses en Marion County) es más lento que estados no judiciales pero no parece crear recargos sistemáticos de tasa en la mayoría de prestamistas DSCR de la manera en que los atrasos de Cuyahoga County en Ohio pueden hacerlo. Indiana generalmente se cotiza a tasas iguales o cercanas a estados no judiciales en nuestra red.
Estructuras de préstamo blanket: Indianapolis es uno de los estados más activos en nuestra red para préstamos DSCR blanket/de cartera — inversionistas adquiriendo 5–15 propiedades bajo un solo préstamo. Las estructuras PPP de préstamo blanket tienen matices (a menudo primas de liberación de propiedad en lugar de PPPs por préstamo). Los inversionistas que construyen carteras en Indianapolis deben modelar estructuras de préstamo blanket antes de asumir que DSCR de activo único es el vehículo correcto. Nuestra guía de cartera vs. préstamo blanket (próximamente) cubre esta decisión en detalle.
Panorama del apetito de prestamistas
Indiana, y específicamente Indianapolis, es un mercado central bien considerado para prestamistas DSCR nacionales. El apetito de prestamistas es amplio, y los fundamentos renta-precio significan que los tratos frecuentemente son limpios desde el punto de vista de suscripción.
| Postura del prestamista | Prést. mín. | LTV máx. | Rango de tasa | Notas |
|---|---|---|---|---|
| Agresivo (favorable a IN, acepta préstamos pequeños) | $75,000 | 80% | ~6.25–6.85% | DSCR mín. 0.75, Section 8 aceptado, Indianapolis aprobado |
| Convencional (DSCR estándar) | $100,000 | 75–80% | ~6.50–7.10% | DSCR mín. 1.0, FICO 660, 6 meses reservas |
| Conservador (recargo ejecución judicial) | $150,000 | 70–75% | ~6.75–7.35% | FICO 720, evita tratos sub-$100K |
| Especialista multifamiliar (2–4 unidades) | $125,000 | 75–80% | ~6.60–7.20% | DSCR calculado sobre rent roll bruto, favorable para dúplex/tríplex |
| Programas sin ratio | $125,000 | 70–75% | ~7.25–7.85% | FICO mínimo 720, 12 meses reservas |
Los rangos de tasa son ilustrativos (mortgage-info.com, agosto 2026). El plazo de ejecución judicial de Indiana puede producir primas de tasa ligeras en algunos prestamistas versus Texas o Tennessee — verifique por prestamista. El segmento multifamiliar 2–4 unidades a menudo tiene términos de programa más favorables en Indiana por el fuerte rent roll relativo al precio de compra en dúplex y tríplex de Indianapolis.
Ejemplo trabajado: SFR en Indianapolis, Marion County sur
Escenario: SFR de 3 habitaciones en Perry Township (Indianapolis), Marion County. Precio de compra $155,000. Inquilino a tarifa de mercado.
| Concepto | Mensual | Anual |
|---|---|---|
| Renta de mercado (3BR, Perry Township 2026) | $1,350 | $16,200 |
| Préstamo: 75% LTV ($116,250 al 6.75%, 30 años) | $754 | $9,048 |
| Impuesto a la propiedad (Marion County ~1.0% tasado) | $129 | $1,550 |
| Seguro (póliza arrendador, Indiana) | $108 | $1,300 |
| PITIA total | $991 | $11,898 |
| DSCR = $1,350 / $991 | = 1.36 | — |
A 1.36, este trato satisface el requisito mínimo de DSCR de todo prestamista convencional y la mayoría de programas conservadores (mín. 1.25) también. La combinación de impuestos bajos a la propiedad y precio de adquisición accesible es el impulsor clave.
Si la propiedad es un dúplex: Un dúplex comparable en Perry Township a $210,000 podría generar $1,200/unidad = $2,400 renta bruta.
- Préstamo al 75% LTV ($157,500 al 6.75%) = $1,021/mes
- Impuesto a la propiedad al 1.0% = $175/mes
- Seguro = $145/mes
- PITIA total = $1,341/mes
- DSCR = $2,400 / $1,341 = 1.79
Las matemáticas del dúplex ilustran por qué los préstamos DSCR multifamiliar pequeño son una estrategia activa para inversionistas de Indianapolis — la eficiencia de renta por unidad mejora dramáticamente los ratios de cobertura comparado con SFR al mismo punto de precio.
Errores comunes que cometen los inversionistas en Indiana
Tratar todos los submercados de Indianapolis como equivalentes. La diferencia de rendimiento DSCR entre Perry Township y Bates-Hendricks (núcleo urbano del este cercano) es significativa — no solo en rendimiento sino en intensidad de gestión, calidad de inquilinos y liquidez de salida. Los inversionistas de fuera del estado deben verificar las características del submercado antes de contratar, no después.
No modelar alternativas de préstamo blanket para adquisiciones de cartera. Los inversionistas adquiriendo su 3ra, 4ta o 5ta propiedad en Indianapolis bajo préstamos DSCR individuales a menudo dejan eficiencia de préstamo blanket sobre la mesa. Las estructuras blanket pueden reducir costos de transacción por trato y simplificar la gestión, pero tienen estructuras PPP y de precio de liberación diferentes. Ejecute ambos escenarios antes de comprometerse con un vehículo.
Pasar por alto las restricciones de préstamo mínimo de Fort Wayne. Las propiedades de Fort Wayne en el rango $90,000–$120,000 son excelentes activos de flujo de caja, pero los inversionistas que aplican a programas DSCR con mínimos de $150,000 serán rechazados antes de la suscripción. El problema de selección de prestamista es real y específico al tamaño del trato.
Subestimar el plazo de ejecución judicial de Indiana. Indiana no es tan lento como Cuyahoga County, Ohio, pero 6–9 meses desde la presentación hasta la subasta del sheriff es significativamente más largo que los 30–60 días disponibles en Texas o Tennessee. Presupueste este riesgo en su modelo operativo — específicamente, mantenga 3–4 meses de renta bruta equivalente en reservas por propiedad más allá de lo que exige el prestamista.
No verificar aceptación de Section 8 por submercado geográfico. Algunos prestamistas DSCR aceptan ingreso Section 8 a nivel nacional pero restringen la aceptación en MSA o condados específicos. Algunos prestamistas tienen programas Section 8 aprobados para Indianapolis pero no equivalentes para Fort Wayne o South Bend. Confirme el alcance geográfico antes de modelar.
Usar el precio de adquisición como valor tasado para modelar impuestos. El proceso de evaluación de impuestos a la propiedad de Indiana involucra ciclos periódicos de reevaluación. El valor tasado usado para el cálculo de impuestos no necesariamente es el mismo que el precio de compra en todos los casos. Solicite la factura anual de impuestos actual de los registros del evaluador del condado (disponible a través del portal Indiana Gateway para la mayoría de condados) en lugar de estimar desde el precio de compra.
Cierre: préstamos DSCR en Indiana
Indiana, liderada por Indianapolis, es uno de los mercados DSCR más consistentes con los que trabaja nuestro equipo — alto volumen, fundamentos de suscripción limpios y un entorno legal que no genera la misma fricción que los tribunales de ejecución de Ohio o el mercado de seguros de Florida. Los inversionistas que más aprovechan el DSCR en Indiana son aquellos que entienden las diferencias de submercado dentro de Indianapolis, modelan la oportunidad de dúplex/tríplex junto con SFR, y trabajan con prestamistas que conocen el mercado lo suficiente para cerrar rápidamente.
Si tiene un trato en Indianapolis, Fort Wayne o en Indiana en general listo para evaluar, obtenga una cotización de nuestra red. Cerramos préstamos DSCR en Indiana semanalmente y podemos proporcionar una comparación de tasa y programa dentro de 24 horas de recibir los detalles de su trato.